01MULTI-ASSET LONG / SHORT
Multi-Asset Long/Short Portfolio
Ein diversifiziertes, long-orientiertes Portfolio mit systematischen Short-Hedges, adaptiver Nettoexposition und Risikosteuerung auf Portfolioebene.
- Long-Buch
- Short-Hedges
- Nettoexposure
Tensor entwickelt Agentic Liquid Alternatives nach einem Prinzip: Spezialisierte Agenten verbreitern die Research-Suche, unabhängige Prüfstufen verwerfen, was nicht besteht, und Investmententscheidungen sowie Risikolimits bleiben beim Menschen.
Synthetische Hypothesen zur Illustration. Keine Research-Daten, Signale oder Ergebnisse von Tensor.
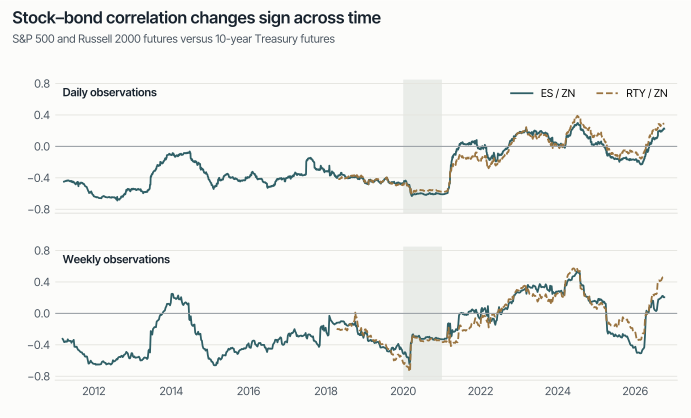
Was sich in den Cross-Asset-Beziehungen verändert hat – und was die Geschichte nicht sagen kann.
Research Note lesen→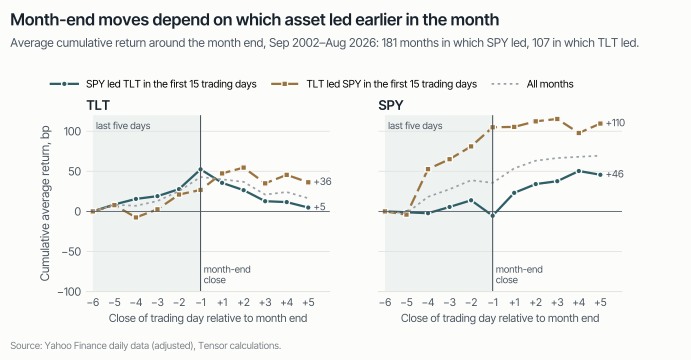
Wer handeln muss, und wann.
Research Note lesen→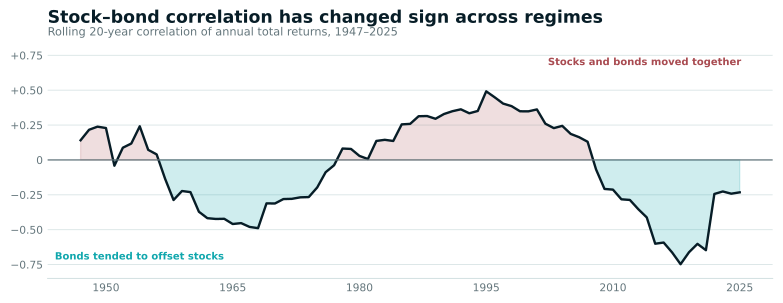
Das verborgene Regimerisiko in Multi-Asset-Portfolios.
Research Note lesen→Ein diversifiziertes, long-orientiertes Portfolio mit systematischen Short-Hedges, adaptiver Nettoexposition und Risikosteuerung auf Portfolioebene.
Regelbasierte Long- und Short-Chancen in liquiden Futures über direktionale und Relative-Value-Signale.
Wiederholbare Investmentprozesse über Modelle, Märkte und Research-Zyklen hinweg.
Tensor Asset Management S.à r.l. ist eine neu gegründete Luxemburger Gesellschaft. Sie ist derzeit weder von einer Finanzaufsichtsbehörde zugelassen oder lizenziert noch unmittelbar reguliert und hat keine regulierte Tätigkeit aufgenommen. Zukünftige regulierte Tätigkeiten beginnen erst, nachdem alle anwendbaren rechtlichen und regulatorischen Anforderungen erfüllt wurden.
Stellen Sie Ihre Organisation und Ihr Anliegen kurz vor. Relevante institutionelle und Research-Anfragen werden vor einer Einführung geprüft.