Points clés
- 01
Le rééquilibrage est un flux mécanique, ancré dans le calendrier. Un portefeuille indicatif 60/40 (SPY/TLT), ramené à ses pondérations cibles à chaque fin de mois, a dû négocier en médiane 0,8 % de sa valeur à chaque fin de mois depuis 2002. Un mois sur dix, ce chiffre atteignait 2,6 % ou plus, et fin mars 2020 il s’élevait à 4,8 %. Dans 84 % des mois, le sens de cette transaction pouvait se lire dans l’écart de performance entre actions et obligations sur les 15 premiers jours de bourse.
- 02
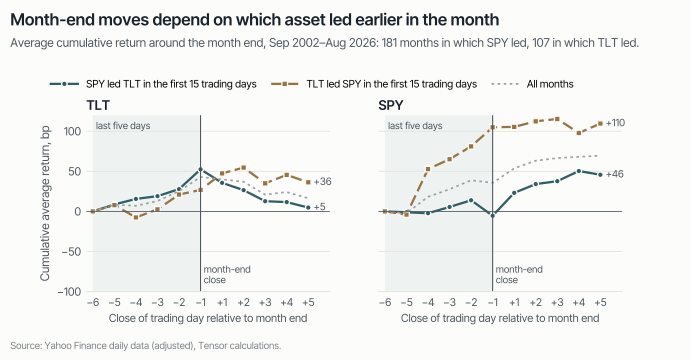
L’empreinte est visible dans les prix. Sur les cinq dernières séances du mois, TLT a gagné en moyenne +42 pb, contre +8 pb pour une fenêtre moyenne de cinq jours. Lorsque les actions menaient sur la première moitié du mois, TLT gagnait 52 pb jusqu’à la fin du mois et en rendait 48 pb sur les cinq premiers jours du mois suivant. Lorsque les obligations menaient, SPY gagnait 105 pb jusqu’à la fin du mois.
- 03
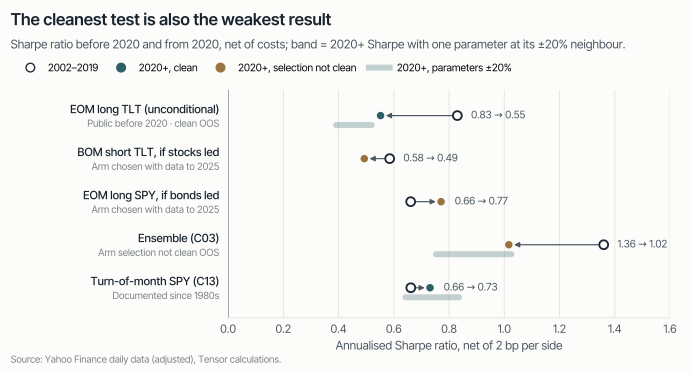
Le test le plus propre donne aussi le résultat le plus faible. L’effet inconditionnel de fin de mois sur les Treasuries était public dès novembre 2019. Depuis 2020, son ratio de Sharpe est passé de 0,83 à 0,55 (t = 1,4). Une variante publiée à trois composantes affiche 1,02 depuis 2020, mais deux de ses trois composantes ont été choisies avec des données allant jusqu’à juin 2025. Ce chiffre ne constitue pas une preuve hors échantillon.
- 04
Pour les allocateurs, l’enseignement utile se trouve de l’autre côté de la transaction. Un rééquilibrage calendaire prévisible coûte de l’argent : une estimation le chiffre à environ 16 milliards de dollars par an pour les investisseurs américains. Des bandes de tolérance, une exécution étalée ou aléatoire et un usage prudent de la clôture comptent généralement davantage que l’exploitation de la régularité.
La dérive par rapport à une cible fixe.
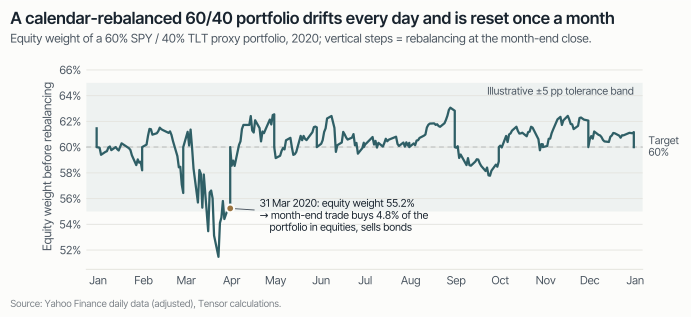
Un portefeuille à pondérations cibles fixes dérive en permanence. Lorsque les actions surperforment les obligations, le poids des actions augmente ; lorsqu’elles sous-performent, il diminue. Le rééquilibrage inverse cette dérive. La transaction qu’il exige est mécanique ; elle n’exprime aucune opinion sur l’un ou l’autre actif.
Une règle empirique utile : pour un portefeuille à deux actifs de pondération cible w, la transaction de rééquilibrage vaut environ w(1 − w) fois l’écart de rendement entre les deux actifs. Pour un 60/40, cela représente 0,24 × l’écart. Un mois où les actions battent les obligations de cinq points de pourcentage écarte le portefeuille de sa cible d’environ 1,2 % de sa valeur. L’investisseur qui rééquilibre doit vendre ce montant d’actions et acheter le même montant d’obligations.
 Agrandir le graphique
Trois choix de conception déterminent le moment où le flux qui en résulte atteint le marché :
- Calendrier ou seuil. Harvey, Mazzoleni et Melone (2025) distinguent le rééquilibrage calendaire, qui intervient selon un calendrier fixe, du rééquilibrage à seuil, qui intervient dès que les pondérations s’écartent de la cible d’une distance donnée. Les premiers rendent public leur calendrier ; seule la taille reste incertaine. Les seconds rendent public leur déclencheur ; ils interviennent après de fortes variations, quel que soit le moment où elles surviennent.
- Mois ou trimestre. Un rééquilibrage moins fréquent entraîne moins de transactions, mais laisse la dérive s’accumuler. Dans notre portefeuille indicatif, un rééquilibrage uniquement trimestriel aurait exigé une transaction médiane de 1,7 % du portefeuille à chaque fin de trimestre, contre 0,8 % à chaque fin de mois avec un rééquilibrage mensuel.
- Calendriers de règlement et de liquidité. Etula et al. (2020) relient les régularités de fin de mois sur les actions au cycle de paiement institutionnel. Selon la convention de règlement à trois jours de leur échantillon, une institution qui a besoin de liquidités le dernier jour du mois « doit vendre des titres au moins 4 jours ouvrés … avant la fin du mois ». Le règlement des actions américaines est passé à T+1 le 28 mai 2024 (SEC, 2023). Les conventions de calendrier qui ont façonné les régularités historiques peuvent donc se déplacer.
Les indices obligataires ajoutent un second calendrier. L’indice Bloomberg (anciennement Barclays) Treasury est rééquilibré le dernier jour de bourse de chaque mois. En moyenne, trois titres y entrent et trois en sortent à chaque rééquilibrage (Hartley et Schwarz, 2019). Les gérants dont cet indice est la référence ont une raison de s’ajuster le même jour, quelle qu’ait été l’évolution des actions.
Quelle est l’ampleur des flux ?
Il n’existe pas d’estimation des flux à la fois précise, publique et actuelle. La plupart des chiffres en circulation sont des estimations de stratégistes portant sur des mois précis. Nous nous appuyons donc sur trois types de preuves et qualifions chacune d’elles.
actifs de retraite américains
Détenus dans des régimes à prestations définies (DB), à cotisations définies (DC) et des IRA fin 2022 (Federal Reserve Financial Accounts, cités par Harvey et al., 2025).
marché du rééquilibrage supposé
Hypothèse de travail de Harvey et al. pour le capital diversifié qui se rééquilibre. Il s’agit d’une hypothèse, non d’un flux mesuré.
coût annuel estimé
Estimation approximative de Harvey et al. : des coûts de rééquilibrage supérieurs à 8 pb par an sur ce marché, soit environ 200 $ par ménage américain.
coût annuel, transactions de liquidité
Estimation par Etula et al. du coût annuel pour les institutions des transactions de fin de mois motivées par la liquidité, sur 1999–2013.
Impact de marché. Harvey et al. constatent que, lorsque les actions sont surpondérées, « les fonds vendent des actions et achètent des obligations, ce qui réduit les rendements des actions de 17 points de base le jour suivant ». Il s’agit de l’effet au lendemain d’une variation d’un écart-type de leur signal calendaire. La pression « se résorbe presque entièrement en deux semaines », et la prévisibilité calendaire « culmine au cours des quatre derniers jours du mois ».
Estimations de stratégistes. Les desks sell-side publient régulièrement des estimations des rééquilibrages de fin de trimestre. Bloomberg a par exemple rapporté le 15 juin 2023 que JPMorgan anticipait environ 150 milliards de dollars de ventes d’actions liées au rééquilibrage. Nous n’avons pu vérifier que le titre de l’article, ni la méthode ni l’horizon ; nous traitons donc ces chiffres comme purement indicatifs.
Une règle empirique transparente. Notre portefeuille indicatif convertit la dérive en montants sans aucune hypothèse sur qui détient quoi. Chaque tranche de 1 000 milliards de dollars de capital 60/40 rééquilibré mensuellement implique environ 8 milliards de dollars de transactions de fin de mois lors d’un mois médian, et environ 26 milliards de dollars un mois sur dix. Une grande partie se compense en interne ou entre fonds, de sorte que le flux qui atteint le marché est plus faible.
Ce que montrent les données.
Le mécanisme livre une prédiction testable. Si les mandats diversifiés vendent le gagnant et achètent le perdant en fin de mois, l’avance des actions ou des obligations plus tôt dans le mois devrait indiquer quel actif bénéficie d’une pression acheteuse au cours des derniers jours. Cette pression devrait ensuite s’inverser en partie.
 Agrandir le graphique
| Fenêtre (composée, moyenne par mois) | Tous les mois | SPY en tête sur la 1re moitié | TLT en tête sur la 1re moitié |
|---|---|---|---|
| TLT, cinq dernières séances | +42 pb (t 4,6) | +52 pb (t 4,5) | +26 pb (t 1,7) |
| TLT, cinq premières séances du mois suivant | – | −48 pb (t −3,0) | +10 pb (t 0,5) |
| SPY, cinq dernières séances | +35 pb (t 2,6) | −6 pb (t −0,4) | +105 pb (t 3,7) |
| Référence : toute fenêtre de cinq jours | TLT +8 pb · SPY +25 pb | ||
| Nombre de mois | 288 | 181 | 107 |
Faites défiler horizontalement pour voir toutes les colonnes.
Trois observations se dégagent.
- Les Treasuries progressent en fin de mois dans tous les cas. L’effet inconditionnel sur TLT est présent dans les deux régimes. Il concorde avec l’explication par le calendrier des indices de Hartley et Schwarz (2019) : « Les rendements moyens sont positifs et hautement significatifs au cours des derniers jours du mois, et ne diffèrent pas significativement de zéro le reste du temps. » Ils constatent aussi que « les assureurs vie sont d’importants acheteurs nets de Treasuries aux dates de rééquilibrage des indices de référence ».
- La configuration conditionnelle correspond au rééquilibrage. Lorsque les actions menaient, les obligations progressaient jusqu’à la fin du mois puis rendaient ce gain. Lorsque les obligations menaient, les actions progressaient jusqu’à la fin du mois. C’est le sens que prédit l’arithmétique de la dérive. C’est aussi cohérent avec la littérature sur l’effet de changement de mois sur les actions. McConnell et Xu (2008) constatent que, sur 1926–2005, « les investisseurs n’ont reçu aucune rémunération pour le risque de marché, sauf aux changements de mois ».
- Les fins de trimestre ne sont pas plus marquées dans cet échantillon. Les mois de fin de trimestre devraient porter davantage de dérive ; pourtant, le rendement de TLT sur les cinq derniers jours s’établissait en moyenne à +31 pb (t 2,0) ces mois-là, contre +48 pb (t 4,2) les autres mois. La configuration était similaire pour SPY. Les dates les plus anticipées ne montrent pas l’effet le plus fort. Cela est compatible avec un front-running, ou avec d’autres flux de bilan de fin de trimestre qui compensent le flux de rééquilibrage, mais ces données ne permettent pas de trancher.
Ce qui résiste aux coûts, à la publication et à un test hors échantillon propre.
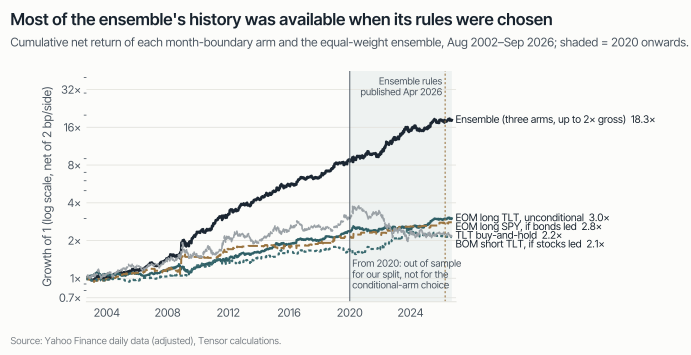
Une régularité persistante dans les moyennes n’est pas une stratégie qui résiste à la mise en œuvre. Nous testons trois règles publiées exactement telles qu’elles ont été diffusées, sans réoptimisation. Toutes sont des règles calendaires exécutées à la clôture, avec 2 pb par sens :
- EOM long TLT : position longue sur TLT pendant les cinq dernières séances de chaque mois.
- Ensemble de changement de mois : EOM long TLT, plus EOM long SPY lorsque les obligations menaient sur les 15 premiers jours, plus une position courte sur TLT pendant les cinq premiers jours du mois suivant lorsque les actions menaient (Beyond Passive, 2026, avec SPY à la place de VTI).
- Turn-of-month SPY : position longue sur SPY du cinquième jour de bourse avant la fin du mois jusqu’au troisième jour de bourse du nouveau mois.
 Agrandir le graphique
Le message apparent du graphique, une courbe d’ensemble régulière et chaque année civile positive de 2003 à 2025, est précisément la raison de notre prudence. Les règles ont été publiées en avril 2026. Leur auteur a choisi les composantes conditionnelles parmi cinq candidates, en utilisant « 273 mois jusqu’à juin 2025 ». Notre coupure en 2020 ne protège donc rien pour ces deux composantes : les données postérieures à 2020 faisaient partie de l’échantillon de sélection de l’auteur.
La seule composante disposant d’une période hors échantillon propre est l’effet inconditionnel de fin de mois sur les Treasuries. Il a été documenté dans un working paper public en novembre 2019 (Hartley et Schwarz) ; notre coupure en 2020 intervient donc après la publication.
| Ratio de Sharpe net | Échantillon complet | 2002–2019 | 2020–2026 | Stat. t 2020+ | 2020+ à 2× les coûts | 2020+ brut | 2020+ paramètres ±20 % | Temps investi |
|---|---|---|---|---|---|---|---|---|
| EOM long TLT (OOS propre) | 0,75 | 0,83 | 0,55 | 1,4 | 0,48 | 0,62 | 0,39–0,52 | 24 % |
| Ensemble de changement de mois | 1,25 | 1,36 | 1,02* | 2,6 | 0,93 | 1,10 | 0,75–1,03 | 39 % |
| Turn-of-month SPY | 0,68 | 0,66 | 0,73 | 1,9 | 0,69 | 0,78 | 0,64–0,84 | 33 % |
| TLT buy-and-hold | 0,31 | 0,55 | −0,19 | 100 % | ||||
| SPY buy-and-hold | 0,65 | 0,60 | 0,82 | 100 % |
Faites défiler horizontalement pour voir toutes les colonnes.
* Pas hors échantillon pour le choix des composantes conditionnelles. Les échantillons commencent le 31 juillet 2002 (règles TLT) et le 1er février 1993 (règles SPY). Les liquidités sont rémunérées à 0 %, pour les stratégies comme pour le buy-and-hold.
 Agrandir le graphique
Ce que nous retenons des chiffres :
- L’effet propre s’est affaibli sans disparaître. La règle inconditionnelle EOM TLT est passée de 0,83 à 0,55. Sa moyenne annualisée a reculé de 5,1 % à 3,9 % et sa volatilité est passée de 6,2 % à 7,1 %. Elle est restée positive sur une période où TLT lui-même affichait un ratio de Sharpe négatif. Notre paramètre de base était le meilleur des trois voisins après 2020, ce qui constitue en soi un léger avertissement. Un ratio de Sharpe de 0,55 nécessite environ 13 ans pour atteindre t = 2, et nous en avons moins de sept.
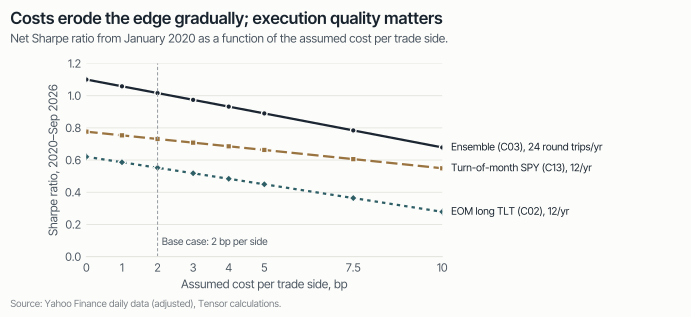
- Le risque déterminant est la sélection, pas les coûts. Pour des ETF liquides à 2 pb par sens, les coûts retirent environ 0,5 % par an à la règle TLT. Son coût de point mort depuis 2020 est d’environ 18 pb par sens. Doubler les coûts fait passer le Sharpe 2020+ de l’ensemble de 1,02 à 0,93. L’incertitude la plus importante est de savoir quelle part de ce 1,02 constitue un véritable résultat prospectif plutôt que la trace de choix faits a posteriori. Seules les données réelles postérieures à avril 2026 pourront y répondre, et avec un ratio de Sharpe proche de 1, il faut environ quatre ans pour atteindre t = 2.
- L’effet de changement de mois sur les actions est réel, mais ce n’est pas un repas gratuit. Il a égalé le ratio de Sharpe de SPY sur l’échantillon complet en n’étant investi qu’un tiers du temps. Depuis 2020, il reste en retrait du buy-and-hold (0,73 contre 0,82).
- Les séries de pertes sont normales. La règle inconditionnelle TLT a perdu de l’argent en 2004, 2006, 2017, 2022 et 2023. Un praticien qui avait documenté l’effet publiquement a cessé de le négocier pendant la phase plate de 2023–2024 et a manqué le rebond de 2025, comme le relate Beyond Passive (2026).
 Agrandir le graphique
Ce que cela signifie pour les allocateurs.
Pour la plupart des investisseurs, l’intérêt de cette recherche n’est pas d’exploiter le flux, mais de payer moins cher le leur. Celui qui rééquilibre selon un calendrier fixe publie son calendrier à quiconque sait lire un calendrier.
Connaître son empreinte
Mesurer séparément l’implementation shortfall des transactions de rééquilibrage, par jour relatif à la fin de mois et par rapport à une référence de milieu de mois.
Préférer les bandes aux dates
Vanguard (Jaconetti et al., 2010) ne trouve « ni fréquence ni seuil optimal » et suggère qu’« un suivi annuel ou semestriel, avec un rééquilibrage à des seuils de 5 % » équilibre maîtrise du risque et coûts.
Rompre le calendrier
Harvey et al. montrent qu’« une simple randomisation des calendriers de rééquilibrage … élimine en grande partie ces coûts ». Étaler les transactions sur plusieurs jours poursuit un objectif similaire.
Utiliser les flux existants
Orienter souscriptions, rachats et revenus de coupons vers l’actif sous-pondéré réduit la taille de la transaction discrétionnaire.
Aborder la clôture avec prudence
Les fixings de clôture de fin de mois concentrent une demande prévisible. Vérifier les déséquilibres du fixing de clôture et envisager des overlays sur futures pour corriger la dérive plutôt que des transactions au comptant.
Ne pas confondre la régularité avec de l’alpha
Une régularité calendaire publiée, avec un ratio de Sharpe autour de 0,5–1,0, est encombrée par construction. Il peut falloir des années pour distinguer l’érosion de la malchance, et la sélection a posteriori flatte tous les backtests.
Les flux sont réels et le calendrier est public. C’est précisément pourquoi il faut s’attendre à ce que l’avantage se réduise, et pourquoi, pour la plupart des portefeuilles, le gain le moins coûteux consiste à cesser d’être prévisible.
Méthodologie
- Données. Données quotidiennes OHLC de Yahoo Finance, ajustées des dividendes et des divisions d’actions (auto-adjusted), téléchargées le 23 septembre 2026. SPY à partir du 29 janvier 1993, TLT à partir du 30 juillet 2002, jusqu’au 21 septembre 2026 pour les deux. Les données ne sont pas constituées en point-in-time.
- Règles. Reprises exactement telles que publiées ; rien n’a été réoptimisé pour cette note. L’ensemble Beyond Passive utilise SPY au lieu de VTI et une pondération de 1 par composante. L’avance sur la première moitié du mois est mesurée sur les 15 premiers jours de bourse, ou jusqu’à la veille de la fenêtre de fin de mois pour les mois courts ; il n’y a donc pas de biais d’anticipation.
- Exécution. Les règles purement calendaires sont connues à l’avance et exécutées à la clôture (market-on-close). Aucun coût d’emprunt n’est imputé à la position courte sur TLT, active environ 15 % du temps.
- Coûts et indicateurs. 2 pb par sens à chaque changement de position, plus 0×, 2× et une grille de 0 à 10 pb. Sharpe = moyenne ÷ écart-type des rendements quotidiens × √252, avec des liquidités rémunérées à 0 % pour les stratégies comme pour le buy-and-hold.
- Échantillons. Dans l’échantillon jusqu’au 31 décembre 2019 ; hors échantillon à partir du 1er janvier 2020. Pour un seul paramètre à la fois, les voisins à ±20 % sont testés.
- Portefeuille indicatif. Le portefeuille indicatif 60/40 utilise les cours en rendement total de SPY et TLT, rééquilibrés à la dernière clôture de chaque mois.
- Reproductibilité. Chaque chiffre est recalculé par
compute.pyetcharts.pyà partir d’un instantané identique à l’octet près de l’environnement de recherche. Tous les ratios de Sharpe reproduisent l’exécution d’origine à 1e-9 près. L’exécution source a testé 17 variantes de règles publiées, dont 11 franchissent un seuil de type Bonferroni de |t| ≈ 3 sur l’échantillon complet. Plusieurs d’entre elles s’érodent après 2020 ; les statistiques t sur l’échantillon complet disent donc peu de choses à elles seules. Cette note privilégie par conséquent le comportement après 2020 et après publication. - Dernier mois. Les données s’arrêtent au 21 septembre 2026, et l’exécution source traite ce mois incomplet comme s’il s’était terminé à cette date. L’exclure abaisse légèrement les ratios de Sharpe 2020+ : EOM TLT à 0,53, l’ensemble à 1,01 et turn-of-month SPY à 0,69. L’étude d’événement l’exclut.