Points clés
- 01
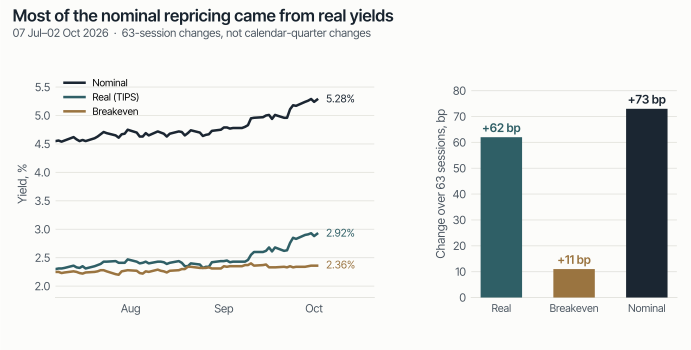
La hausse des rendements est surtout réelle : 62 pb sur les 73 pb de la dernière hausse du rendement à 10 ans.
- 02
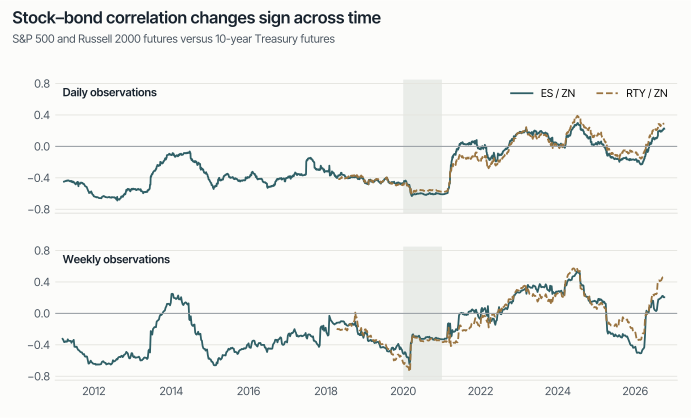
La compensation actions-obligations s’est affaiblie : corrélation quotidienne −0,44 → +0,07 ; dernière valeur glissante +0,22.
- 03
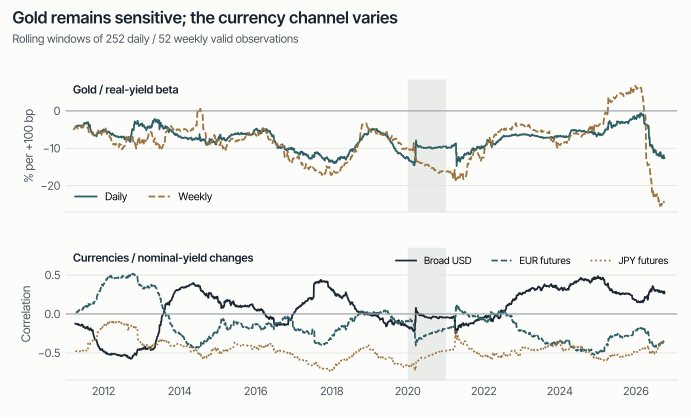
L’or réagit toujours aux taux réels : sensibilité quotidienne d’environ −7 % par +100 pb dans les deux périodes.
- 04
Les chocs de taux ne donnent aucun signal clair pour les actions : seulement 4 / 6 épisodes achevés avant/après la COVID.
- 05
Les analogues historiques les plus proches disparaissent : zéro épisode achevé ne satisfait le filtre complet de la situation actuelle.
Des taux réels plus élevés, pas seulement une inflation anticipée plus forte.
Le 2 octobre 2026, le rendement du Treasury américain à 10 ans était de 5,28 % et le rendement réel des TIPS à 10 ans de 2,92 %. Un an plus tôt, le 2 octobre 2025, ils s’établissaient à 4,10 % / 1,76 % : des hausses de 118 / 116 pb. Le dollar large n’a progressé que de 0,8 % sur la même année.
 Agrandir le graphique
Sur ces 63 séances, le rendement à 10 ans a progressé de 73 pb (62 pb réels + 11 pb de point mort) ; la courbe 10 ans–2 ans s’est pentifiée de 9 pb. C’est une pentification baissière modérée : les rendements ont monté, les plus longs davantage. Croissance, politique monétaire, primes de risque et liquidité peuvent tous y contribuer ; la décomposition n’identifie pas la cause. Cette note est descriptive et ne constitue pas un conseil en investissement.
Une compensation actions-obligations plus faible, pas une loi permanente.
Avant la COVID, la corrélation quotidienne entre les futures S&P 500 (ES) et les futures Treasury 10 ans (ZN) était de −0,44. Dans l’échantillon principal post-COVID, qui commence en janvier 2021, elle était de +0,07. Les observations hebdomadaires racontent une histoire similaire : −0,39 à +0,11. Une relation de couverture qui fonctionnait en moyenne est devenue nettement moins fiable dans cet échantillon.
 Agrandir le graphique
La borne de l’échantillon compte. Commencer la période post-COVID en mars 2020 plutôt qu’en janvier 2021 abaisse la corrélation quotidienne ES–ZN à −0,08. Le choc pandémique aigu et la reprise qui a suivi modifient la moyenne. « Après la COVID » est donc une définition de période, pas un paramètre structurel.
La dernière corrélation glissante quotidienne ES–ZN est d’environ +0,22 ; l’estimation hebdomadaire RTY–ZN d’environ +0,45. Pourtant, les corrélations actions-obligations ont de nouveau été négatives pendant une partie de 2025 et au début de 2026. Ni la moyenne d’avant la COVID ni le signe actuel ne doivent être considérés comme permanents.
Les actions ont aussi changé leur association contemporaine avec les taux réels. Le bêta quotidien de ES est passé de +5,28 % à −3,52 % par +100 pb ; les futures Nasdaq-100 de +5,14 % à −4,66 %. Ces pentes de régression résument des mouvements conjoints. Elles ne signifient pas qu’une future hausse de 100 pb produirait mécaniquement le rendement cité.
Tendances de prix et sensibilités des rendements peuvent diverger.
L’or peut monter sur une longue période pendant laquelle les taux réels montent aussi, tout en réagissant négativement aux variations de taux réels à court horizon. Le bêta quotidien des futures sur l’or était de −7,14 % avant la COVID et de −6,83 % après, par +100 pb. En contrôlant par le rendement du dollar large, il reste négatif, à −6,73 % et −5,09 % respectivement.
 Agrandir le graphique
Le dernier bêta glissant de l’or est d’environ −12,6 % sur observations quotidiennes et −24,6 % sur observations hebdomadaires, après une période où le bêta hebdomadaire était devenu positif. Cette variation dans le temps plaide contre l’idée de traiter « l’or ignore les taux réels » ou un bêta constant unique comme règle générale.
La corrélation quotidienne du dollar large avec les variations du rendement nominal américain est passée de −0,09 à +0,26. Les futures EUR sont passés de +0,02 à −0,28 ; les futures JPY étaient déjà négatifs, à −0,42 à −0,46. Les rendements américains seuls ne constituent pas un modèle de change complet : les rendements internationaux relatifs et l’appétit pour le risque comptent aussi. Une corrélation de court terme plus forte n’exige pas une hausse annuelle persistante du dollar.
Le pétrole brut montre pourquoi rendements nominaux et réels ne doivent pas être confondus. La corrélation des futures WTI avec le rendement nominal est restée positive (+0,27 à +0,18), tandis que leur corrélation avec le rendement réel est passée de +0,07 à environ zéro. Une revalorisation nominale peut combiner des informations de croissance, d’inflation et de taux d’actualisation ; les données n’isolent pas leurs effets causaux.
Petits échantillons, aucun signal de direction.
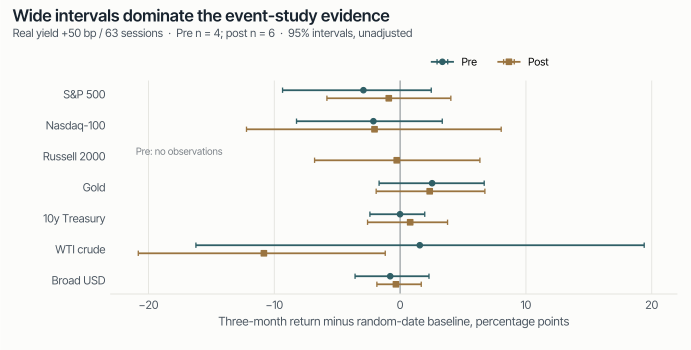
Après une hausse des taux réels d’au moins 50 pb en 63 séances, les rendements à trois mois des futures S&P 500 étaient inférieurs de 2,92 / 0,90 point de pourcentage à leurs références de dates aléatoires avant/après la COVID. Les deux intervalles à 95 % incluent zéro ; il n’y a que quatre / six épisodes achevés.
 Agrandir le graphique
Réserve sur le pétrole : le rendement excédentaire du WTI après la COVID, −10,8 pp, a un intervalle inférieur à zéro, mais c’est un résultat non ajusté parmi de nombreux tests, pas un signal validé.
Plus l’analogie est étroite, plus la preuve est mince. Exiger une pentification menée par les taux réels avec des points morts stables laisse trois épisodes achevés par régime ; ajouter une volatilité calme des actions ainsi qu’une volatilité élevée des taux et des matières premières n’en laisse aucun. L’absence d’analogue signifie qu’aucune correspondance achevée n’existe selon ces règles – ni sécurité, ni alerte de krach, ni absence d’histoire pertinente.
Méthodologie
- Périodes et rendements. Avant la COVID : du 7 juin 2010 au 31 décembre 2019. Après la COVID : du 1er janvier 2021 au 2 octobre 2026. 2020 est exclu des deux périodes ; un test de sensibilité fait commencer la seconde période le 1er mars 2020. Corrélations et bêtas utilisent des rendements logarithmiques quotidiens et des variations quotidiennes de rendement, pas des niveaux ; les chiffres hebdomadaires cumulent au moins trois observations quotidiennes valides. Les bêtas sont des rendements en pourcentage par +100 pb. Les fenêtres glissantes utilisent environ un an de paires valides (252 quotidiennes ou 52 hebdomadaires, minimum 200 / 40). Les clôtures des rendements et des futures ne sont pas exactement synchronisées.
- Futures. Les prix quotidiens proviennent du contrat le plus négocié. Les rendements qui enjambent un changement de contrat, les prix non positifs et les écarts de plus de cinq jours calendaires sont retirés : les jours de roulement sont donc exclus. Les rendements prospectifs composent les observations retenues et omettent la valorisation des jours de roulement, les intérêts sur la trésorerie, les coûts de transaction et les dividendes : ils approximent des mouvements de prix et ne sont pas des rendements totaux investissables. Les drawdowns peuvent être sous-estimés. Aucune performance de portefeuille Tensor n’est présentée.
- Épisodes de choc de taux. Un épisode commence à la première hausse de +50 pb du rendement réel à 10 ans sur 63 séances, avec au moins 126 séances avant le suivant. Les résultats sont mesurés 21, 63 et 126 séances plus tard et tronqués aux bornes des périodes et à la fin de l’échantillon. Ils sont comparés à des dates de départ aléatoires de la même période ; les intervalles à 95 % combinent un bootstrap sur les épisodes et un bootstrap par blocs de la référence. Résultats exacts à trois mois : moyennes ES +0,17 % / +1,90 % contre moyennes de dates aléatoires +3,09 % / +2,81 %, intervalles d’excédent [−9,34, +2,47] / [−5,82, +4,03] pp (avant / après la COVID). WTI après la COVID : moyenne −5,8 %, excédent −10,8 pp, intervalle [−20,8, −1,2] pp. Épisodes achevés : quatre avant, six après (sept à l’horizon d’un mois). Des échantillons aussi petits, des fenêtres qui se chevauchent et l’absence de toute correction pour tests multiples ou de validation sur échantillon réservé rendent les intervalles seulement indicatifs. Les résultats manquants ne sont pas nuls.
- Filtre de la situation actuelle. Rendement réel +50 pb sur 63 séances ; rendement nominal en hausse ; rendement réel en hausse au moins autant que le point mort ; pentification de la courbe 10 ans–2 ans ; variation du point mort dans ±15 pb ; volatilité implicite des actions calme ; volatilité réalisée de ES dans les 40 % inférieurs de son historique ; volatilité réalisée de ZN et de la médiane des matières premières (or, WTI, essence, maïs) dans les 40 % supérieurs. La volatilité réalisée utilise des fenêtres de dix jours classées contre jusqu’à cinq ans d’observations antérieures. La première correspondance complète après la COVID est le 25 septembre 2026, sans résultats achevés.
- Saisonnalité. Clôtures quotidiennes du S&P 500 de 1949 au 2 octobre 2026 ; rendements de prix sans dividendes ; les observations antérieures à 1957 utilisent l’historique de l’indice prédécesseur. Les années de midterm sont 1950, 1954, …, 2022 (19 achevées). Le départ est la première clôture le 6 octobre ou après ; la fin à 12 mois est la première clôture le 6 octobre ou après de l’année suivante ; la fin d’année est la dernière clôture de l’année civile. Seuls les résultats achevés au 2 octobre 2026 comptent (autres années : 57 jusqu’à la fin de l’année, 56 à 12 mois). « Proche d’un plus haut » signifie à moins de 5 % de la clôture maximale de l’année civile précédente (neuf années : 1950, 1954, 1958, 1978, 1982, 2006, 2010, 2014, 2018). Les intervalles proviennent de 50 000 tirages bootstrap au niveau annuel, non ajustés pour les choix de sélection multiples ni la dépendance entre années. 2018 : ancrage d’octobre le 8 octobre ; quatrième trimestre complet du 28 septembre au 31 décembre ; rendement du Treasury à 10 ans 3,05 % fin septembre, 3,15 % fin octobre, 2,69 % en fin d’année.
- Interprétation. L’historique RTY commence le 10 juillet 2017 et ne contient donc aucun résultat de choc avant la COVID. Les données de rendement sont un millésime courant archivé, pas une reconstruction en temps réel. Les rendements des TIPS incluent des primes de liquidité et de risque ; les points morts ne sont pas de pures anticipations d’inflation. Tous les résultats sont des associations descriptives sous les seuils et dates indiqués, pas des estimations causales ni des prévisions.
Source : recherche interne Tensor.