Points clés
- 01
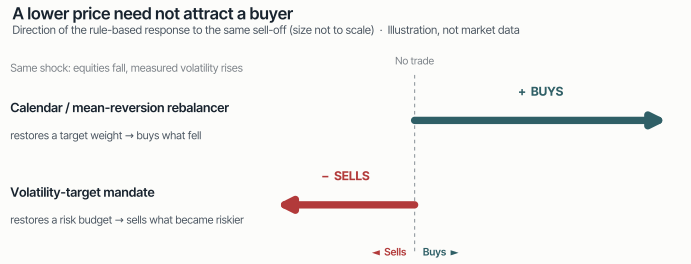
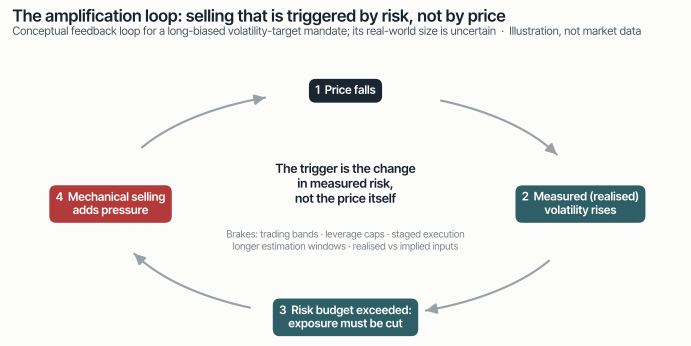
Un prix plus bas n’attire pas nécessairement un acheteur. Une cible de volatilité contraignante peut obliger un portefeuille à biais long à réduire son exposition après une correction.
- 02
Le mécanisme est plus clair que le flux agrégé. Estimateurs de risque, levier, corrélations et règles d’exécution diffèrent ; un niveau du VIX n’est pas un ordre de vente universel.
- 03
Des titres similaires peuvent cacher des mécanismes différents. Le rééquilibrage des produits de volatilité, le désendettement des portefeuilles et la liquidité du marché des options ne sont pas des explications interchangeables.
Un budget de risque mobile, pas un notionnel fixe.
La Note 03 demandait qui est forcé de traiter, et quand. Un rééquilibrage calendaire peut acheter des actions après leur baisse. Un mandat à volatilité cible peut faire l’inverse : si le risque mesuré augmente, il doit réduire son exposition pour rétablir son budget de risque. Ici, le déclencheur est le risque, pas la fin de mois. « Forcé » signifie exigé par les règles de la stratégie, pas nécessairement contraint par un appel de marge.
 Agrandir le graphique
La règle la plus simple est :
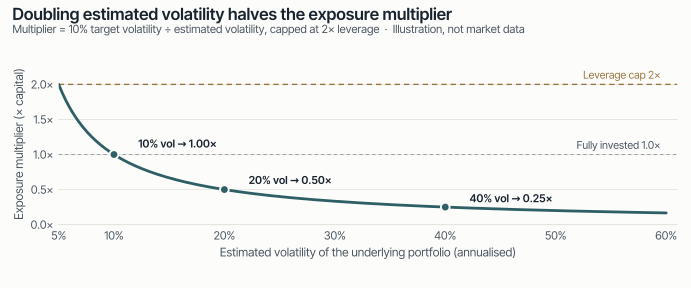
Multiplicateur d’exposition = volatilité cible ÷ volatilité estimée du portefeuille sous-jacent.
C’est une règle d’échelle simplifiée, avant plafonds de levier, bandes de négociation et délais de mise en œuvre. Doubler la volatilité estimée divise le multiplicateur par deux, toutes choses égales par ailleurs – de l’arithmétique, pas une estimation de flux observée. L’objectif est un risque stable plutôt qu’une exposition notionnelle stable (Man Group, « The Impact of Volatility Targeting »).
 Agrandir le graphique
Quelle volatilité compte ? Les estimations de volatilité réalisée regardent en arrière. L’exemple de parité de risque publié par la BCE utilise une fenêtre glissante d’un mois et un rééquilibrage quotidien ; c’est une spécification, pas une norme sectorielle (BCE, Financial Stability Review, mai 2020). Les fenêtres plus courtes réagissent généralement plus vite ; les fenêtres plus longues conservent le choc plus longtemps. Une hausse de la volatilité implicite n’agit directement sur une règle que si son estimateur de risque utilise cet input. Une règle fondée sur la volatilité réalisée ne traite pas automatiquement parce que le VIX monte.
La parité de risque ajoute une autre dimension : répartir le risque entre classes d’actifs n’est pas la même chose que cibler la volatilité totale du portefeuille. Lorsque les deux sont combinées, la hausse des corrélations entre classes d’actifs peut supprimer la diversification et déclencher un désendettement, même sans nouvelle baisse des actions (BCE, mai 2020). Réduire une position longue signifie vendre ; réduire une position courte signifie acheter. « Tous les fonds systématiques doivent vendre » est donc faux.
 Agrandir le graphique
Aucun recensement vérifié, seulement des instantanés datés.
Les sources examinées ne contiennent aucun recensement public vérifié et actuel. En mai 2020, la BCE citait environ 300 milliards de dollars répartis sur une centaine de fonds de parité de risque (BCE, Financial Stability Review, mai 2020). Cela atteste ce que la BCE a publié, pas un total sectoriel audité ni les encours d’aujourd’hui.
L’univers plus large du contrôle de volatilité inclut aussi des mandats et des overlays en dehors des fonds de parité de risque autonomes. Les estimations disponibles utilisent des périmètres différents. Elles ne doivent pas être additionnées sans vérifier les chevauchements, les dates et si les chiffres représentent du capital ou une exposition à effet de levier. Les estimations secondaires récentes ne sont donc pas combinées ici en un total unique.
Les encours seuls ne déterminent pas l’impact de marché. L’exposition de départ, l’ajustement requis, la vitesse d’exécution et la liquidité disponible comptent tous.
Des titres similaires, des mécanismes différents.
Février 2018 : une boucle de rééquilibrage concentrée
Le 5 février 2018, le S&P 500 a perdu 4,2 % sur l’ensemble de la séance et le VIX a bondi de 20 points, selon la BRI. Certains ETP de volatilité à levier et inverses détenaient environ 4 milliards de dollars fin 2017 (BRI, Quarterly Review, mars 2018).
Les produits à levier long comme les produits inverses devaient acheter des futures VIX à mesure que la volatilité montait. Leurs réinitialisations quotidiennes d’exposition ont créé une demande auto-renforçante ; la BRI décrit aussi une transmission aux futures sur actions via la couverture des teneurs de marché. C’est la preuve d’une amplification mécanique, mais ces produits n’étaient pas des fonds classiques de contrôle de volatilité actions. Leur base d’actifs ne mesure pas l’ensemble du secteur du volatility targeting.
Mars 2020 : les corrélations se sont ajoutées au choc
Le portefeuille de parité de risque stylisé de la BCE visait 8 % de volatilité annualisée. À mesure que volatilité et corrélations montaient, son modèle exigeait des ventes représentant près de 225 % du capital du portefeuille, laissant près de 25 % en liquidités (BCE, Financial Stability Review, mai 2020). Les ventes peuvent dépasser le capital lorsqu’un portefeuille démarre avec un effet de levier.
Il s’agit d’ajustements impliqués par un modèle, pas de ventes sectorielles observées. L’exemple montre pourquoi le désendettement peut inclure les obligations autant que les actions. La BCE indique explicitement que la contribution réelle de ces stratégies au repli reste incertaine : levier initial, positions et calibrage n’étaient pas suffisamment connus. Un mécanisme convaincant n’est pas une attribution causale du krach.
Août 2024 : ne pas lire le VIX comme un compteur de flux
Le 5 août 2024, le VIX a bondi de 180 % jusqu’à près de 66 avant l’ouverture du marché américain, puis a terminé autour de 39 (BRI, Bulletin 95, octobre 2024). Ce sont des observations d’événement publiées, pas une série de données de marché reproduite.
La BRI a relié les turbulences plus larges au dénouement de positions à levier sur actions et devises, y compris des carry trades de change (BRI, Bulletin 90, 2024). Son analyse distincte du VIX a conclu que l’élargissement des fourchettes acheteur-vendeur sur options a contribué à gonfler l’indice ; les ETF VIX et le dénouement des stratégies de dispersion n’étaient probablement pas les principaux moteurs de cette hausse (BRI, Bulletin 95). Le dénouement du carry trade sur le yen, la réduction du risque des portefeuilles et le calcul du VIX sont des contextes liés – pas le même trade.
Interroger le déclencheur, pas seulement le levier.
Connaître le déclencheur. Établissez si un gérant utilise la volatilité réalisée, la volatilité implicite, les corrélations ou une combinaison, et à quelle vitesse l’exposition peut changer.
Stresser le portefeuille, pas seulement les actions. Un budget de risque peut se resserrer lorsque la diversification fait défaut. Examinez les exigences de collatéral et de liquidité à côté du levier affiché.
Distinguer l’exposition cible des ordres exécutables. Bandes, plafonds et exécution échelonnée peuvent modifier le moment et la taille du flux face au marché. « Insensible au prix » décrit l’indifférence de la règle de risque à la valorisation, pas une obligation d’exécuter immédiatement à n’importe quel prix.
Ne pas confondre amplification et fatalité. Le volatility targeting a aussi une finalité légitime de gestion du risque. Les travaux de Man Group constatent des réductions historiques du risque extrême sur les actifs étudiés ; ce n’est pas une garantie pour chaque mise en œuvre (Man Group, « The Impact of Volatility Targeting »).
Méthode et limites
- Ce qui est robuste : une mise à l’échelle inverse de la volatilité réduit l’exposition lorsque son estimation du risque augmente, sous réserve des règles effectives. Des contraintes partagées peuvent amplifier les ventes dans des marchés sous tension.
- Ce qui reste incertain : la base de capital agrégée actuelle, les positions en cours, les calendriers d’exécution et la part d’une correction attribuable à ces stratégies. Cette note ne contient aucune prévision de flux de Tensor, aucun signal de trading ni aucune performance de portefeuille. Elle ne prétend pas que Tensor prédit ces épisodes.
- Sources : les chiffres cités dans le texte proviennent de documents publiés : BRI, Quarterly Review (mars 2018) ; BCE, Financial Stability Review (mai 2020) ; BRI, Bulletins 90 et 95 (2024) ; Man Group, « The Impact of Volatility Targeting ». Aucune série temporelle sous licence ni aucun graphique de tiers n’est reproduit ; toutes les figures sont des illustrations sans données de marché.
Source : recherche interne Tensor.