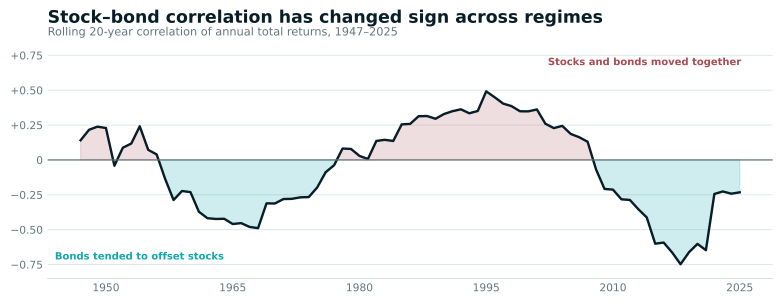
La corrélation change avec le régime.
Les données de long terme montrent des régimes de corrélation positifs et négatifs. Une estimation négative sur une période ne constitue donc pas une couverture contractuelle pour le prochain drawdown.
 Agrandir le graphique
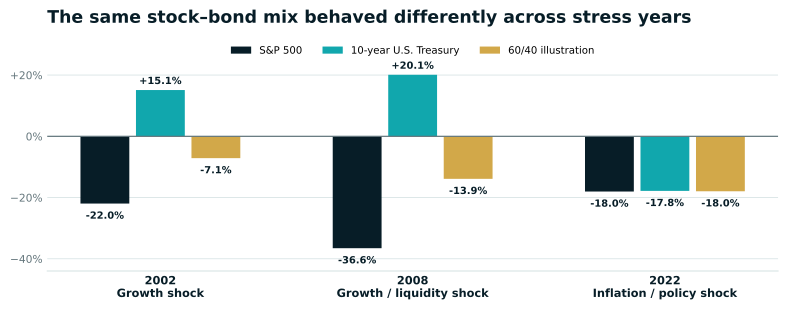
Choc de croissance
La désinflation et l’assouplissement monétaire peuvent soutenir la duration lorsque les actions baissent — la compensation traditionnelle peut fonctionner.
Choc d’inflation
Une inflation, des taux directeurs ou des primes de terme plus élevés peuvent peser simultanément sur les actions et les obligations nominales.
- RégimesLa corrélation actions-obligations varie dans le temps et a changé de signe sur de longues périodes.
- DirectionnalitéLes stratégies de tendance peuvent changer de direction, mais seulement lorsqu’une tendance devient observable.
- ComplémentaritéLa robustesse vient de mécanismes de rendement différents, pas de nouvelles étiquettes pour la même exposition macro.
Des chocs et des résultats différents.
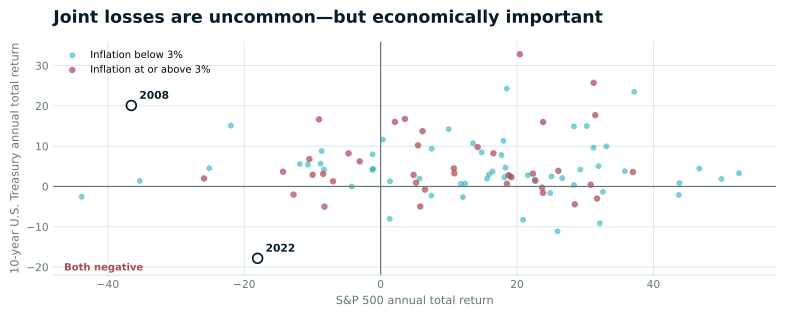
Le contraste entre 2008 et 2022 est l’enseignement visuel central : la duration a fortement compensé un choc de croissance et de liquidité, mais pas un choc d’inflation et de politique monétaire.
 Agrandir le graphique
 Agrandir le graphique
Données : Aswath Damodaran, Historical Returns on Stocks, Bonds and Bills, 1928–2025. La série S&P 500 inclut les dividendes ; les rendements obligataires suivent une réévaluation à maturité constante de dix ans fondée sur les taux FRED. Calculs Tensor. Les résultats historiques ne sont pas prédictifs.
Le suivi de tendance n’est pas une couverture statique.
Une mise en œuvre générique du momentum temporel peut être longue après des tendances positives et courte après des tendances négatives sur indices actions, taux, devises et matières premières. Lorsque les mouvements persistent, cette flexibilité peut créer un profil différent des actifs long-only.
Pourquoi le mécanisme peut diversifier
- La direction peut évoluer avec la tendance des prix.
- Le risque peut être réparti entre plusieurs classes d’actifs.
- Une réévaluation macro persistante peut laisser le temps de s’adapter.
Pourquoi le mécanisme peut décevoir
- Un choc soudain peut précéder le retournement du signal.
- Des inversions rapides peuvent provoquer des pertes de whipsaw.
- Les coûts, les rolls et l’exécution comptent de manière significative.
Recherche historique : preuves et limites
futures liquides
Étudiés sur indices actions, devises, matières premières et obligations par Moskowitz, Ooi & Pedersen.
mois de persistance
L’étude observe une persistance des rendements à horizon intermédiaire.
début historique
Hurst, Ooi & Pedersen étendent les preuves mondiales du suivi de tendance jusqu’en 1880.
plus grandes crises 60/40
Leur stratégie construite était positive dans huit des dix plus grandes périodes de crise étudiées.
Interprétation. « Huit sur dix » constitue une preuve historique issue d’une stratégie de recherche construite — pas la promesse qu’un CTA, une mise en œuvre ou une future crise sera rentable.
Tester les sources de diversification.
Deux moteurs devraient être combinés parce que leur comportement économique devrait différer — pas parce que deux backtests rendent une courbe plus lisse. Il faut vérifier que la complémentarité résiste aux coûts, à la décomposition factorielle, aux crises et à l’évaluation hors échantillon.
Stresser plusieurs régimes
Utiliser corrélations glissantes et de crise, pas une seule matrice de covariance sur tout l’échantillon.
Tester les expositions communes
Mesurer les dépendances aux actions, à la duration, au dollar, aux matières premières, à la volatilité et au momentum.
Préserver le chemin
Stresser gaps, tendances persistantes, retournements de politique et liquidité — pas seulement les rendements finaux.
Modéliser les frictions
Inclure rotation, bid-ask, slippage, financement, rolls et coûts stressés.
Publier les modes d’échec
Montrer où chaque moteur perd, où les deux perdent ensemble et à quelle vitesse la diversification disparaît.
Garder les preuves auditables
Documenter lignage des données, définitions de régime, choix de holdout et approbation humaine.
L’objectif n’est pas une protection permanente. C’est de réduire le nombre de chemins par lesquels un seul régime peut dominer tout le portefeuille.Échanger sur notre architecture de rechercheExplorer les concepts stratégiques