Die wichtigsten Erkenntnisse
- 01
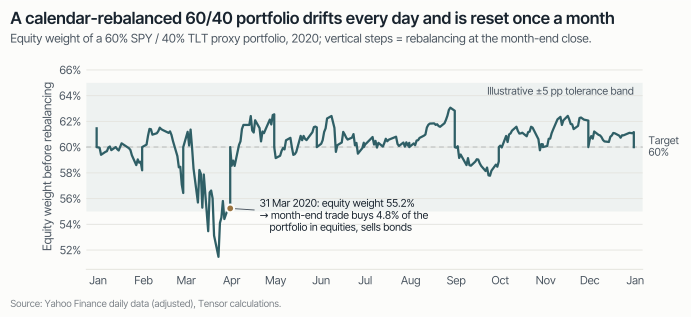
Rebalancing ist ein mechanischer, kalendergebundener Flow. Ein 60/40-Proxy-Portfolio (SPY/TLT), das zu jedem Monatsende auf seine Zielgewichte zurückgesetzt wird, musste seit 2002 an jedem Monatsende im Median 0,8 % seines Werts handeln. In einem von zehn Monaten waren es 2,6 % oder mehr, Ende März 2020 4,8 %. In 84 % der Monate ließ sich die Richtung dieses Trades am Performanceabstand zwischen Aktien und Anleihen in den ersten 15 Handelstagen ablesen.
- 02
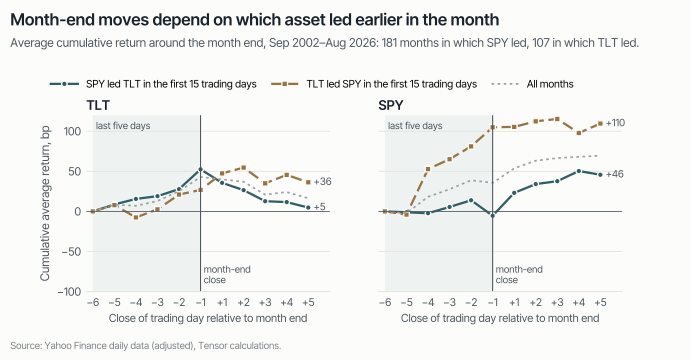
Der Fußabdruck ist in den Preisen sichtbar. In den letzten fünf Handelstagen des Monats erzielte TLT im Mittel +42 bp, gegenüber +8 bp in einem durchschnittlichen Fünftagesfenster. Lagen Aktien in der ersten Monatshälfte vorn, gewann TLT bis zum Monatsende 52 bp und gab in den ersten fünf Tagen des Folgemonats 48 bp wieder ab. Lagen Anleihen vorn, gewann SPY bis zum Monatsende 105 bp.
- 03
Der sauberste Test liefert zugleich das schwächste Ergebnis. Der unbedingte Monatsend-Effekt bei US-Staatsanleihen war spätestens im November 2019 öffentlich bekannt. Seit 2020 ist seine Sharpe Ratio von 0,83 auf 0,55 gefallen (t = 1,4). Eine veröffentlichte Variante mit drei Komponenten zeigt seit 2020 1,02, doch zwei ihrer drei Komponenten wurden mit Daten bis Juni 2025 ausgewählt. Diese Zahl ist keine Out-of-Sample-Evidenz.
- 04
Für Allocators liegt die nützliche Lehre auf der anderen Seite des Trades. Vorhersehbares Kalender-Rebalancing kostet Geld: Eine Schätzung beziffert dies für US-Investoren auf rund 16 Mrd. USD pro Jahr. Toleranzbänder, verteilte oder randomisierte Ausführung und ein sorgfältiger Umgang mit dem Schlusskurs sind in der Regel wichtiger, als das Muster abzuschöpfen.
Drift gegenüber einem festen Zielgewicht.
Ein Portfolio mit festen Zielgewichten driftet ständig. Entwickeln sich Aktien besser als Anleihen, steigt die Aktienquote; entwickeln sie sich schlechter, sinkt sie. Rebalancing kehrt diese Drift um. Der dafür nötige Trade ist mechanisch und keine Einschätzung zu einer der beiden Anlagen.
Eine nützliche Faustregel: Für ein Portfolio aus zwei Anlagen mit Zielgewicht w beträgt der Rebalancing-Trade ungefähr w(1 − w) mal den Renditeabstand der beiden Anlagen. Für eine 60/40-Mischung sind das 0,24 × Abstand. Ein Monat, in dem Aktien Anleihen um fünf Prozentpunkte übertreffen, lässt das Portfolio um rund 1,2 % seines Werts vom Ziel abweichen. Der Rebalancer muss Aktien in diesem Umfang verkaufen und Anleihen im gleichen Umfang kaufen.
 Grafik vergrößern
Drei Gestaltungsentscheidungen bestimmen, wann der resultierende Flow den Markt erreicht:
- Kalender oder Schwelle. Harvey, Mazzoleni und Melone (2025) unterscheiden Kalender-Rebalancing, das nach festem Zeitplan handelt, von Schwellen-Rebalancing, das handelt, sobald sich die Gewichte um einen festgelegten Abstand vom Ziel entfernen. Kalender-Rebalancer machen ihren Zeitpunkt öffentlich; unsicher ist nur die Größe. Schwellen-Rebalancer machen ihren Auslöser öffentlich; sie handeln nach großen Bewegungen, wann immer diese eintreten.
- Monat oder Quartal. Selteneres Rebalancing handelt seltener, lässt aber die Drift anwachsen. In unserem Proxy hätte rein quartalsweises Rebalancing zu jedem Quartalsende einen Median-Trade von 1,7 % des Portfolios erfordert, gegenüber 0,8 % zu jedem Monatsende bei monatlichem Rebalancing.
- Abwicklungs- und Liquiditätskalender. Etula et al. (2020) führen Monatsend-Muster bei Aktien auf den institutionellen Zahlungszyklus zurück. Unter der dreitägigen Abwicklungskonvention ihrer Stichprobe muss eine Institution, die am letzten Tag des Monats Liquidität benötigt, „mindestens 4 Geschäftstage … vor dem Monatsende Wertpapiere verkaufen“. Die Abwicklung von US-Aktien wurde am 28. Mai 2024 auf T+1 umgestellt (SEC, 2023). Zeitkonventionen, die historische Tagesmuster geprägt haben, können sich daher verschieben.
Anleiheindizes fügen einen zweiten Kalender hinzu. Der Bloomberg (vormals Barclays) Treasury Index wird am letzten Handelstag jedes Monats neu gewichtet. Im Durchschnitt werden bei jedem Rebalancing drei Wertpapiere aufgenommen und drei entfernt (Hartley und Schwarz, 2019). Manager, die an diesem Index gemessen werden, haben einen Grund, am selben Tag anzupassen, unabhängig davon, wie sich Aktien entwickelt haben.
Wie groß sind die Flows?
Präzise, öffentliche und aktuelle Schätzungen der Flows gibt es nicht. Die meisten kursierenden Zahlen sind Strategen-Schätzungen für bestimmte Monate. Wir stützen uns deshalb auf drei Arten von Evidenz und kennzeichnen jede davon.
US-Altersvorsorgevermögen
Gehalten in leistungs- und beitragsorientierten Plänen (DB, DC) sowie IRAs, Ende 2022 (Federal Reserve Financial Accounts, zitiert nach Harvey et al., 2025).
angenommener Rebalancing-Markt
Arbeitsannahme von Harvey et al. für ausgewogen angelegtes Kapital, das rebalanciert wird. Eine Annahme, kein gemessener Flow.
geschätzte jährliche Kosten
Überschlagsrechnung von Harvey et al.: Rebalancing-Kosten von über 8 bp pro Jahr auf diesen Markt, rund 200 USD pro US-Haushalt.
jährliche Kosten, Liquiditätshandel
Schätzung von Etula et al., was liquiditätsgetriebener Handel zum Monatsende Institutionen im Zeitraum 1999–2013 jährlich gekostet hat.
Marktwirkung. Harvey et al. stellen fest: Sind Aktien übergewichtet, „verkaufen Fonds Aktien und kaufen Anleihen, was die Aktienrenditen am nächsten Tag um 17 Basispunkte senkt“. Das ist der Folgetageffekt einer Bewegung ihres Kalendersignals um eine Standardabweichung. Der Druck „bildet sich innerhalb von zwei Wochen fast vollständig zurück“, und die Vorhersagbarkeit aus dem Kalender „erreicht in den letzten vier Tagen des Monats ihren Höhepunkt“.
Strategen-Schätzungen. Sell-Side-Desks veröffentlichen regelmäßig Schätzungen zum Rebalancing zum Quartalsende. Bloomberg etwa berichtete am 15. Juni 2023, JPMorgan erwarte rund 150 Mrd. USD an Aktienverkäufen aus Rebalancing. Überprüfen konnten wir nur die Schlagzeile, nicht Methode oder Horizont; wir behandeln solche Zahlen daher nur als Anhaltspunkt.
Eine transparente Faustregel. Unser Proxy übersetzt Drift in Geldbeträge, ohne Annahmen darüber, wer was hält. Je 1 Bio. USD monatlich rebalanciertem 60/40-Kapital ergeben sich rund 8 Mrd. USD Handel zum Monatsende in einem Median-Monat und rund 26 Mrd. USD in einem von zehn Monaten. Ein Großteil davon wird intern oder zwischen Fonds verrechnet; der marktwirksame Flow ist also kleiner.
Was die Daten zeigen.
Der Mechanismus liefert eine überprüfbare Vorhersage. Wenn ausgewogene Mandate zum Monatsende den Gewinner verkaufen und den Verlierer kaufen, sollte der Vorsprung von Aktien oder Anleihen früher im Monat anzeigen, welche Anlage in den letzten Tagen Kaufdruck erhält. Dieser Druck sollte sich danach teilweise umkehren.
 Grafik vergrößern
| Fenster (kumuliert, Mittel pro Monat) | Alle Monate | SPY vorn in der ersten Hälfte | TLT vorn in der ersten Hälfte |
|---|---|---|---|
| TLT, letzte fünf Handelstage | +42 bp (t 4,6) | +52 bp (t 4,5) | +26 bp (t 1,7) |
| TLT, erste fünf Tage des Folgemonats | – | −48 bp (t −3,0) | +10 bp (t 0,5) |
| SPY, letzte fünf Handelstage | +35 bp (t 2,6) | −6 bp (t −0,4) | +105 bp (t 3,7) |
| Referenz: beliebiges Fünftagesfenster | TLT +8 bp · SPY +25 bp | ||
| Anzahl Monate | 288 | 181 | 107 |
Horizontal scrollen, um alle Spalten zu sehen.
Drei Beobachtungen fallen auf.
- Treasuries steigen zum Monatsende in jedem Fall. Der unbedingte TLT-Effekt zeigt sich in beiden Regimen. Das passt zur Erklärung über den Indexkalender von Hartley und Schwarz (2019): „Die Durchschnittsrenditen sind in den letzten Tagen des Monats positiv und hochsignifikant und zu anderen Zeitpunkten nicht signifikant von null verschieden.“ Sie stellen außerdem fest, dass „Lebensversicherer an den Rebalancing-Terminen der Benchmark-Indizes große Nettokäufer von Treasuries sind“.
- Das bedingte Muster passt zum Rebalancing. Lagen Aktien vorn, gewannen Anleihen bis zum Monatsende und gaben den Gewinn danach wieder ab. Lagen Anleihen vorn, gewannen Aktien bis zum Monatsende. Das ist die Richtung, die die Drift-Arithmetik vorhersagt. Es steht auch im Einklang mit der Literatur zum Turn-of-the-Month-Effekt bei Aktien. McConnell und Xu (2008) finden für 1926–2005, dass „Investoren für das Tragen von Marktrisiko keine Entschädigung erhielten, außer an den Monatswechseln“.
- Quartalsenden sind in dieser Stichprobe nicht größer. Monate mit Quartalsende sollten mehr Drift tragen, doch die TLT-Rendite der letzten fünf Tage lag in diesen Monaten im Mittel bei +31 bp (t 2,0), in den übrigen bei +48 bp (t 4,2). Bei SPY war das Muster ähnlich. Die am stärksten antizipierten Termine zeigen nicht den stärksten Effekt. Das ist mit Front-Running vereinbar oder damit, dass andere bilanzgetriebene Flows zum Quartalsende den Rebalancing-Flow ausgleichen; diese Daten können beides nicht unterscheiden.
Was Kosten, Veröffentlichung und einen sauberen Out-of-Sample-Test übersteht.
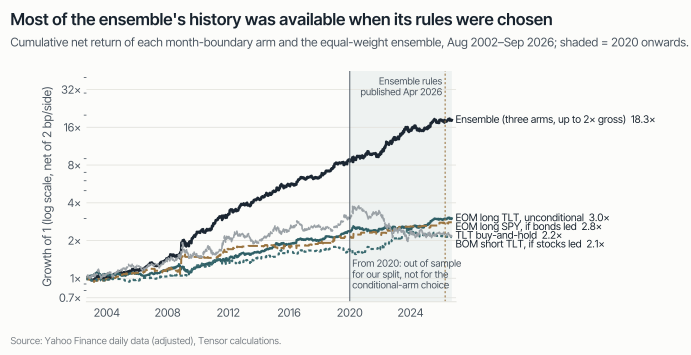
Ein beständiges Muster in Durchschnitten ist nicht dasselbe wie eine Strategie, die die Umsetzung übersteht. Wir testen drei veröffentlichte Regeln genau so, wie sie publiziert wurden, ohne erneute Optimierung. Alle sind Kalenderregeln, ausgeführt zum Schlusskurs mit 2 bp pro Seite:
- EOM long TLT: long TLT über die letzten fünf Handelstage jedes Monats.
- Month-Boundary-Ensemble: EOM long TLT, dazu EOM long SPY, wenn Anleihen in den ersten 15 Tagen vorn lagen, sowie short TLT über die ersten fünf Tage des Folgemonats, wenn Aktien vorn lagen (Beyond Passive, 2026, mit SPY statt VTI).
- Turn-of-Month SPY: long SPY vom fünftletzten Handelstag bis zum dritten Handelstag des neuen Monats.
 Grafik vergrößern
Die scheinbare Botschaft der Grafik, eine glatte Ensemble-Linie und jedes Kalenderjahr von 2003 bis 2025 positiv, ist genau der Grund für unsere Vorsicht. Die Regeln wurden im April 2026 veröffentlicht. Ihr Autor wählte die bedingten Komponenten aus fünf Kandidaten aus, auf Basis von „273 Monaten bis Juni 2025“. Unser Schnitt bei 2020 schützt diese beiden Komponenten daher nicht: Die Daten nach 2020 waren Teil der Auswahlstichprobe des Autors.
Die einzige Komponente mit einer sauberen Out-of-Sample-Periode ist der unbedingte Monatsend-Effekt bei Treasuries. Er wurde im November 2019 in einem öffentlichen Working Paper dokumentiert (Hartley und Schwarz); unser Schnitt bei 2020 liegt also nach der Veröffentlichung.
| Netto-Sharpe-Ratio | Gesamte Stichprobe | 2002–2019 | 2020–2026 | t-Wert 2020+ | 2020+ bei 2× Kosten | 2020+ brutto | 2020+ mit Parametern ±20 % | Investierte Zeit |
|---|---|---|---|---|---|---|---|---|
| EOM long TLT (sauberes OOS) | 0,75 | 0,83 | 0,55 | 1,4 | 0,48 | 0,62 | 0,39–0,52 | 24 % |
| Month-Boundary-Ensemble | 1,25 | 1,36 | 1,02* | 2,6 | 0,93 | 1,10 | 0,75–1,03 | 39 % |
| Turn-of-Month SPY | 0,68 | 0,66 | 0,73 | 1,9 | 0,69 | 0,78 | 0,64–0,84 | 33 % |
| TLT Buy-and-Hold | 0,31 | 0,55 | −0,19 | 100 % | ||||
| SPY Buy-and-Hold | 0,65 | 0,60 | 0,82 | 100 % |
Horizontal scrollen, um alle Spalten zu sehen.
* Nicht out-of-sample in Bezug auf die Auswahl der bedingten Komponenten. Die Stichproben beginnen am 31. Juli 2002 (TLT-Regeln) und am 1. Februar 1993 (SPY-Regeln). Liquidität verzinst sich mit 0 %, für Strategien wie für Buy-and-Hold.
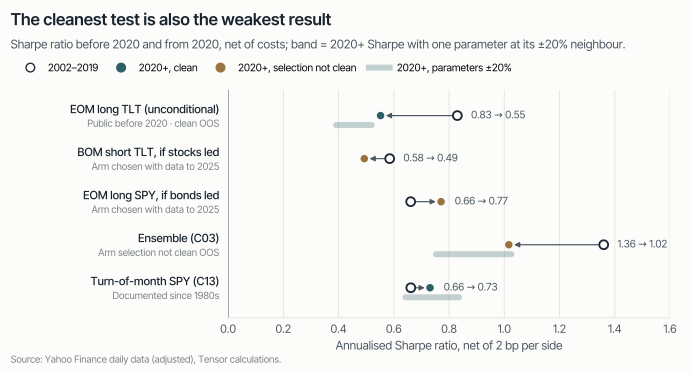 Grafik vergrößern
Was wir aus den Zahlen lesen:
- Der saubere Effekt hat sich abgeschwächt, ist aber nicht verschwunden. Die unbedingte EOM-TLT-Regel fiel von 0,83 auf 0,55. Ihr annualisierter Mittelwert sank von 5,1 % auf 3,9 %, ihre Volatilität stieg von 6,2 % auf 7,1 %. Sie blieb positiv in einer Phase, in der TLT selbst eine negative Sharpe Ratio aufwies. Unser Basisparameter war nach 2020 der beste der drei Nachbarn, für sich genommen schon eine leise Warnung. Eine Sharpe Ratio von 0,55 braucht rund 13 Jahre, um t = 2 zu erreichen; wir haben weniger als sieben.
- Das bindende Risiko ist die Auswahl, nicht die Kosten. Bei liquiden ETFs und 2 bp pro Seite kosten Transaktionen die TLT-Regel rund 0,5 % pro Jahr. Ihre Break-even-Kosten seit 2020 liegen bei etwa 18 bp pro Seite. Doppelte Kosten senken die Sharpe Ratio des Ensembles ab 2020 von 1,02 auf 0,93. Die größere Unsicherheit ist, wie viel der 1,02 ein echtes Ergebnis nach vorn ist und nicht das Protokoll von Entscheidungen im Rückblick. Das können nur Live-Daten nach April 2026 beantworten, und bei einer Sharpe Ratio um 1 dauert es rund vier Jahre, bis t = 2 erreicht ist.
- Der Turn-of-Month-Effekt bei Aktien ist real, aber kein Selbstläufer. Er erreichte die Sharpe Ratio von SPY über die gesamte Stichprobe, obwohl er nur ein Drittel der Zeit investiert war. Seit 2020 liegt er hinter Buy-and-Hold (0,73 gegenüber 0,82).
- Verlustserien sind normal. Die unbedingte TLT-Regel verlor 2004, 2006, 2017, 2022 und 2023 Geld. Ein Praktiker, der den Effekt öffentlich dokumentiert hatte, stellte den Handel in der flachen Phase 2023–2024 ein und verpasste die Erholung 2025, wie Beyond Passive (2026) berichtet.
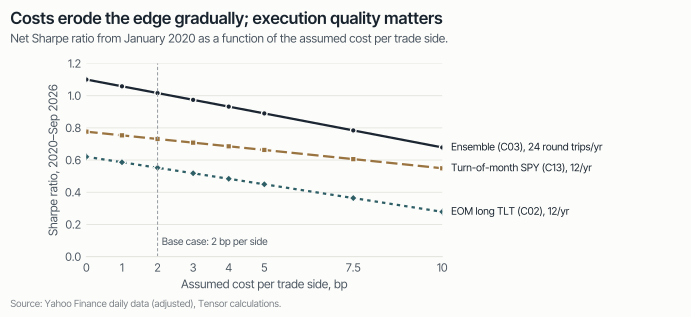 Grafik vergrößern
Was das für Allocators bedeutet.
Für die meisten Investoren liegt der Nutzen dieser Forschung nicht darin, den Flow abzuschöpfen, sondern weniger für den eigenen zu bezahlen. Ein Kalender-Rebalancer veröffentlicht seinen Zeitpunkt für jeden, der einen Kalender lesen kann.
Den eigenen Fußabdruck kennen
Den Implementation Shortfall von Rebalancing-Trades separat messen, nach Tag relativ zum Monatsende und gegen eine Benchmark zur Monatsmitte.
Bänder statt Termine
Vanguard (Jaconetti et al., 2010) findet „weder eine optimale Frequenz noch eine optimale Schwelle“ und schlägt vor, dass „eine jährliche oder halbjährliche Überprüfung mit Rebalancing bei Schwellen von 5 %“ Risikokontrolle und Kosten ausbalanciert.
Den Zeitplan durchbrechen
Harvey et al. zeigen, dass „eine einfache Randomisierung der Rebalancing-Zeitpläne … diese Kosten weitgehend beseitigt“. Die Verteilung von Trades über mehrere Tage verfolgt ein ähnliches Ziel.
Vorhandene Flows nutzen
Zuflüsse, Rücknahmen und Kuponerträge gezielt in die untergewichtete Anlage zu lenken, verringert die Größe des diskretionären Trades.
Mit dem Schlusskurs sorgfältig umgehen
Schlussauktionen zum Monatsende bündeln vorhersehbare Nachfrage. Ungleichgewichte in der Schlussauktion prüfen und für die Drift Futures-Overlays statt Kassamarkt-Trades erwägen.
Das Muster nicht mit Alpha verwechseln
Ein veröffentlichtes Kalendermuster mit einer Sharpe Ratio um 0,5–1,0 ist per Konstruktion überlaufen. Es kann Jahre dauern, Verfall von Pech zu unterscheiden, und die Auswahl im Rückblick schönt jeden Backtest.
Die Flows sind real, und der Kalender ist öffentlich. Genau deshalb sollte man erwarten, dass der Vorteil schrumpft, und genau deshalb ist es für die meisten Portfolios der günstigere Gewinn, nicht länger vorhersehbar zu sein.
Methodik
- Daten. Tägliche OHLC-Daten von Yahoo Finance, bereinigt um Dividenden und Splits (auto-adjusted), abgerufen am 23. September 2026. SPY ab 29. Januar 1993, TLT ab 30. Juli 2002, beide bis 21. September 2026. Die Daten sind nicht point-in-time kuratiert.
- Regeln. Exakt wie veröffentlicht übernommen; für diese Note wurde nichts neu optimiert. Das Beyond-Passive-Ensemble nutzt SPY statt VTI und ein Gewicht von 1 je Komponente. Der Vorsprung in der ersten Monatshälfte wird über die ersten 15 Handelstage gemessen, in kurzen Monaten bis zum Tag vor dem Monatsend-Fenster; es gibt also keinen Look-ahead.
- Ausführung. Reine Kalenderregeln sind im Voraus bekannt und werden zum Schlusskurs ausgeführt (Market-on-Close). Für die TLT-Short-Position, die rund 15 % der Zeit aktiv ist, werden keine Leihkosten angesetzt.
- Kosten und Kennzahlen. 2 bp pro Seite bei jeder Positionsänderung, zusätzlich 0×, 2× und ein Raster von 0–10 bp. Sharpe = Mittelwert ÷ Standardabweichung der Tagesrenditen × √252, mit 0 % Verzinsung der Liquidität für Strategien wie für Buy-and-Hold.
- Stichproben. In-Sample bis 31. Dezember 2019; Out-of-Sample ab 1. Januar 2020. Für jeweils einen Parameter werden die Nachbarwerte ±20 % getestet.
- Proxy. Der 60/40-Proxy nutzt Total-Return-Kurse von SPY und TLT, neu gewichtet zum letzten Schlusskurs jedes Monats.
- Reproduzierbarkeit. Jede Zahl wird mit
compute.pyundcharts.pyaus einem byte-identischen Snapshot des Research-Harness neu berechnet. Alle Sharpe Ratios reproduzieren den ursprünglichen Lauf auf 1e-9 genau. Der Ausgangslauf testete 17 veröffentlichte Regelvarianten, von denen 11 eine Bonferroni-artige Hürde von |t| ≈ 3 über die gesamte Stichprobe überwinden. Mehrere davon verfallen nach 2020; t-Werte über die gesamte Stichprobe sagen daher für sich genommen wenig aus. Diese Note stellt deshalb das Verhalten nach 2020 und nach der Veröffentlichung in den Vordergrund. - Letzter Monat. Die Daten enden am 21. September 2026, und der Ausgangslauf behandelt diesen unvollständigen Monat, als wäre er an diesem Tag zu Ende gegangen. Ohne ihn sinken die Sharpe Ratios ab 2020 leicht: EOM TLT auf 0,53, das Ensemble auf 1,01 und Turn-of-Month SPY auf 0,69. Die Ereignisstudie schließt ihn aus.