Die wichtigsten Erkenntnisse
- 01
Höhere Renditen sind überwiegend real: 62 bp des jüngsten Anstiegs der 10-jährigen Rendite um 73 bp.
- 02
Der Aktien-Anleihen-Ausgleich hat sich abgeschwächt: Tageskorrelation −0,44 → +0,07; zuletzt rollierend +0,22.
- 03
Gold reagiert weiterhin auf Realzinsen: tägliche Sensitivität von rund −7 % je +100 bp in beiden Perioden.
- 04
Zinsschocks liefern kein klares Aktiensignal: nur 4 / 6 abgeschlossene Episoden vor/nach COVID.
- 05
Engere historische Vergleichsfälle verschwinden: null abgeschlossene Episoden erfüllen den vollständigen Filter des heutigen Zustands.
Höhere Realzinsen, nicht nur höhere Inflationserwartungen.
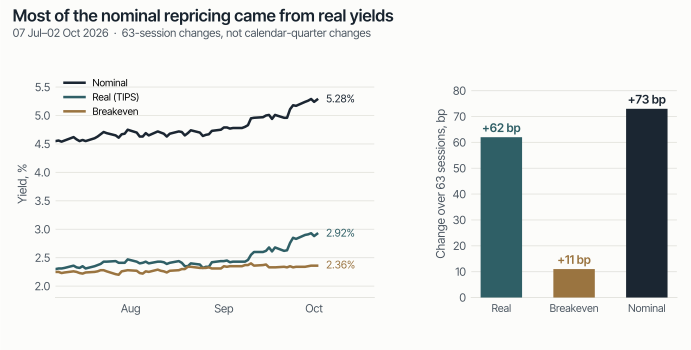
Am 2. Oktober 2026 lag die Rendite 10-jähriger US-Staatsanleihen bei 5,28 % und die reale Rendite 10-jähriger TIPS bei 2,92 %. Ein Jahr zuvor, am 2. Oktober 2025, waren es 4,10 % / 1,76 %: Anstiege um 118 / 116 bp. Der breite Dollar stieg im selben Jahr nur um 0,8 %.
 Grafik vergrößern
Über diese 63 Sitzungen stieg die 10-jährige Rendite um 73 bp (62 bp real + 11 bp Breakeven); die Kurve 10J–2J versteilerte sich um 9 bp. Das ist ein moderater Bear Steepener: Die Renditen stiegen, die längeren stärker. Wachstum, Geldpolitik, Risikoprämien und Liquidität können alle dazu beitragen; die Zerlegung identifiziert die Ursache nicht. Diese Note ist beschreibend, keine Anlageberatung.
Ein schwächerer Aktien-Anleihen-Ausgleich, kein dauerhaftes Gesetz.
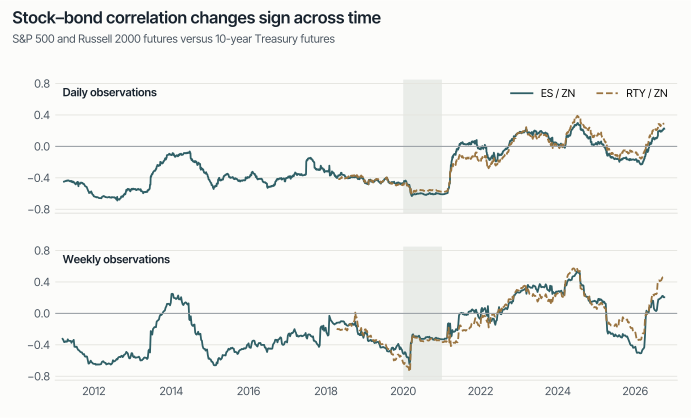
Vor COVID lag die Tageskorrelation zwischen S&P-500-Futures (ES) und Futures auf 10-jährige US-Staatsanleihen (ZN) bei −0,44. In der Hauptstichprobe nach COVID, beginnend im Januar 2021, lag sie bei +0,07. Wochenbeobachtungen erzählen eine ähnliche Geschichte: −0,39 bis +0,11. Eine Absicherungsbeziehung, die im Durchschnitt einmal funktionierte, wurde in dieser Stichprobe deutlich weniger verlässlich.
 Grafik vergrößern
Die Stichprobengrenze ist entscheidend. Beginnt die Nach-COVID-Periode im März 2020 statt im Januar 2021, sinkt die tägliche ES–ZN-Korrelation auf −0,08. Der akute Pandemieschock und die anschließende Erholung verändern den Durchschnitt. „Nach COVID“ ist daher eine Periodendefinition, kein struktureller Parameter.
Die jüngste rollierende tägliche ES–ZN-Korrelation liegt bei etwa +0,22; die wöchentliche RTY–ZN-Schätzung bei etwa +0,45. Dennoch waren die Aktien-Anleihen-Korrelationen in Teilen von 2025 und Anfang 2026 wieder negativ. Weder der Vor-COVID-Durchschnitt noch das heutige Vorzeichen sollten als dauerhaft betrachtet werden.
Auch der gleichzeitige Zusammenhang von Aktien mit Realzinsen hat sich verändert. Das Tages-Beta von ES bewegte sich von +5,28 % auf −3,52 % je +100 bp; Nasdaq-100-Futures von +5,14 % auf −4,66 %. Diese Regressionssteigungen fassen gemeinsame Bewegungen zusammen. Sie bedeuten nicht, dass ein künftiger Anstieg um 100 bp mechanisch die genannte Rendite erzeugen würde.
Preistrends und Renditesensitivitäten können auseinanderlaufen.
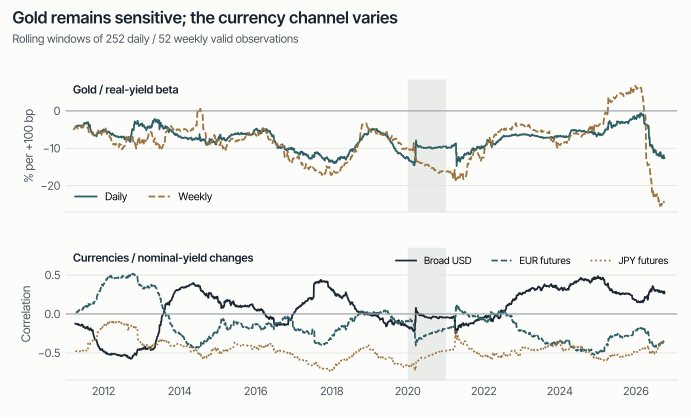
Gold kann über einen langen Zeitraum steigen, in dem auch die Realzinsen steigen, und dennoch negativ auf kurzfristige Realzinsveränderungen reagieren. Das Tages-Beta der Gold-Futures lag vor COVID bei −7,14 % und danach bei −6,83 % je +100 bp. Nach Kontrolle für die Rendite des breiten Dollars bleibt es negativ, bei −6,73 % bzw. −5,09 %.
 Grafik vergrößern
Das jüngste rollierende Gold-Beta liegt bei etwa −12,6 % auf Tagesbasis und −24,6 % auf Wochenbasis, nach einer Phase, in der das Wochen-Beta positiv wurde. Diese zeitliche Variation spricht dagegen, „Gold ignoriert Realzinsen“ oder ein einziges konstantes Beta als allgemeine Regel zu behandeln.
Die Tageskorrelation des breiten Dollars mit Veränderungen der US-Nominalrendite bewegte sich von −0,09 auf +0,26. EUR-Futures verschoben sich von +0,02 auf −0,28; JPY-Futures waren bereits negativ, bei −0,42 bis −0,46. US-Renditen allein sind kein vollständiges Währungsmodell: Relative internationale Renditen und Risikostimmung spielen ebenfalls eine Rolle. Eine stärkere kurzfristige Korrelation setzt keinen anhaltenden jährlichen Dollaranstieg voraus.
Rohöl zeigt, warum nominale und reale Renditen nicht gleichgesetzt werden sollten. Die Nominalrendite-Korrelation der WTI-Futures blieb positiv (+0,27 bis +0,18), während ihre Realrendite-Korrelation von +0,07 auf etwa null fiel. Eine nominale Neubewertung kann Wachstums-, Inflations- und Diskontsatzinformationen vereinen; die Daten isolieren deren kausale Effekte nicht.
Kleine Stichproben, kein Richtungssignal.
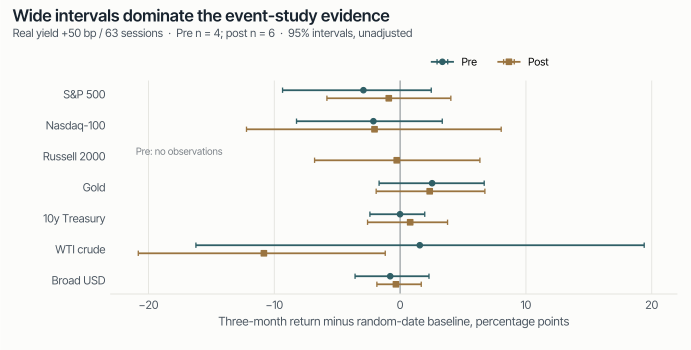
Nachdem die Realzinsen um mindestens 50 bp in 63 Sitzungen gestiegen waren, lagen die Dreimonatsrenditen der S&P-500-Futures 2,92 / 0,90 Prozentpunkte unter ihren Zufallsdatum-Referenzwerten vor/nach COVID. Beide 95-%-Intervalle schließen null ein; es gibt nur vier / sechs abgeschlossene Episoden.
 Grafik vergrößern
Vorbehalt Öl: Die Überrendite von WTI nach COVID von −10,8 Prozentpunkten hat ein Intervall unter null, ist aber ein unadjustiertes Ergebnis unter vielen Tests und kein validiertes Signal.
Je enger der Vergleich, desto dünner die Evidenz. Die Anforderung eines realzinsgetriebenen Steepeners mit stabilen Breakevens lässt drei abgeschlossene Episoden je Regime übrig; kommen niedrige Aktienvolatilität sowie erhöhte Zins- und Rohstoffvolatilität hinzu, bleibt keine. Kein Analogon bedeutet: kein abgeschlossener Vergleichsfall unter diesen Regeln – weder Sicherheit noch eine Crash-Warnung noch das Fehlen relevanter Geschichte.
Methodik
- Perioden und Renditen. Vor COVID: 7. Juni 2010 bis 31. Dezember 2019. Nach COVID: 1. Januar 2021 bis 2. Oktober 2026. 2020 ist aus beiden Perioden ausgeschlossen; eine Sensitivitätsprüfung beginnt die zweite Periode stattdessen am 1. März 2020. Korrelationen und Betas nutzen tägliche logarithmische Renditen und tägliche Renditeveränderungen, keine Niveaus; Wochenwerte summieren mindestens drei gültige Tagesbeobachtungen. Betas sind prozentuale Renditen je +100 bp. Rollierende Fenster nutzen etwa ein Jahr gültiger Paare (252 täglich bzw. 52 wöchentlich, mindestens 200 / 40). Schlusskurse von Renditen und Futures sind nicht exakt synchron.
- Futures. Tagespreise stammen vom meistgehandelten Kontrakt. Renditen über einen Kontraktwechsel hinweg, nicht positive Preise und Lücken von mehr als fünf Kalendertagen werden entfernt, Roll-Tage sind also ausgeschlossen. Vorwärtsrenditen verketten die verbleibenden Beobachtungen und lassen Roll-Tag-Bewertung, Zinsen auf Liquidität, Transaktionskosten und Dividenden außer Acht: Sie nähern Preisbewegungen an und sind keine investierbaren Gesamtrenditen. Drawdowns können unterzeichnet sein. Es wird keine Tensor-Portfolio-Performance gezeigt.
- Zinsschock-Episoden. Eine Episode beginnt beim ersten Anstieg der 10-jährigen Realrendite um +50 bp über 63 Sitzungen, mit mindestens 126 Sitzungen Abstand bis zur nächsten. Ergebnisse werden 21, 63 und 126 Sitzungen später gemessen und an Periodengrenzen und am Stichprobenende abgeschnitten. Sie werden mit zufälligen Startdaten derselben Periode verglichen; die 95-%-Intervalle kombinieren einen Bootstrap über Episoden mit einem Block-Bootstrap der Referenz. Exakte Dreimonatsergebnisse: ES-Mittel +0,17 % / +1,90 % gegenüber Zufallsdatum-Mitteln +3,09 % / +2,81 %, Überrendite-Intervalle [−9,34, +2,47] / [−5,82, +4,03] Pp. (vor / nach COVID). WTI nach COVID: Mittel −5,8 %, Überrendite −10,8 Pp., Intervall [−20,8, −1,2] Pp. Abgeschlossene Episoden: vier davor, sechs danach (sieben am Einmonatshorizont). So kleine Stichproben, überlappende Fenster und das Fehlen jeder Korrektur für multiple Tests oder einer Holdout-Validierung machen die Intervalle nur indikativ. Fehlende Ergebnisse sind nicht null.
- Filter des heutigen Zustands. Realrendite +50 bp über 63 Sitzungen; steigende Nominalrendite; Realrendite steigt mindestens so stark wie der Breakeven; Versteilerung der Kurve 10J–2J; Breakeven-Veränderung innerhalb von ±15 bp; ruhige implizite Aktienvolatilität; realisierte ES-Volatilität in den unteren 40 % ihrer Historie; realisierte Volatilität von ZN und des Medians der Rohstoffe (Gold, WTI, Benzin, Mais) in den oberen 40 %. Die realisierte Volatilität nutzt Zehntagesfenster, gerankt gegen bis zu fünf Jahre früherer Beobachtungen. Der erste vollständige Treffer nach COVID ist der 25. September 2026, ohne abgeschlossene Ergebnisse.
- Saisonalität. Tägliche S&P-500-Schlusskurse von 1949 bis 2. Oktober 2026; Preisrenditen ohne Dividenden; Beobachtungen vor 1957 nutzen die Historie des Vorgängerindex. Midterm-Jahre sind 1950, 1954, …, 2022 (19 abgeschlossen). Start ist der erste Schlusskurs am oder nach dem 6. Oktober; das 12-Monats-Ende ist der erste Schlusskurs am oder nach dem 6. Oktober des Folgejahres; Jahresende ist der letzte Schlusskurs des Kalenderjahres. Nur bis zum 2. Oktober 2026 abgeschlossene Ergebnisse zählen (übrige Jahre: 57 bis Jahresende, 56 nach 12 Monaten). „Nahe am Hoch“ bedeutet innerhalb von 5 % des höchsten Schlusskurses des vorangegangenen Kalenderjahres (neun Jahre: 1950, 1954, 1958, 1978, 1982, 2006, 2010, 2014, 2018). Die Intervalle stammen aus 50.000 Bootstrap-Ziehungen auf Jahresebene, ohne Anpassung für multiple Auswahlentscheidungen oder Abhängigkeit zwischen Jahren. 2018: Oktober-Anker 8. Oktober; gesamtes viertes Quartal 28. September bis 31. Dezember; Rendite 10-jähriger US-Staatsanleihen 3,05 % Ende September, 3,15 % Ende Oktober, 2,69 % zum Jahresende.
- Interpretation. Die RTY-Historie beginnt am 10. Juli 2017 und enthält daher keine Schock-Ergebnisse vor COVID. Die Renditedaten sind ein archivierter aktueller Datenstand, keine Echtzeit-Rekonstruktion. TIPS-Renditen enthalten Liquiditäts- und Risikoprämien; Breakevens sind keine reinen Inflationserwartungen. Alle Ergebnisse sind beschreibende Zusammenhänge unter den genannten Schwellen und Daten, keine kausalen Schätzungen oder Prognosen.
Quelle: Tensor-interne Analyse.