Die wichtigsten Erkenntnisse
- 01
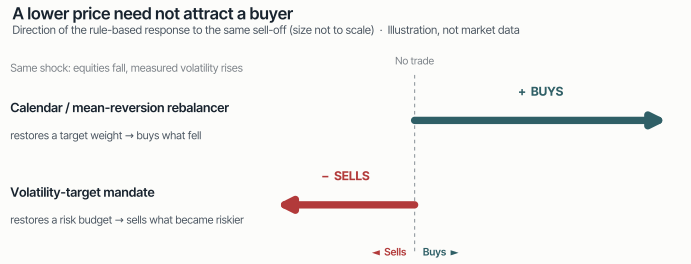
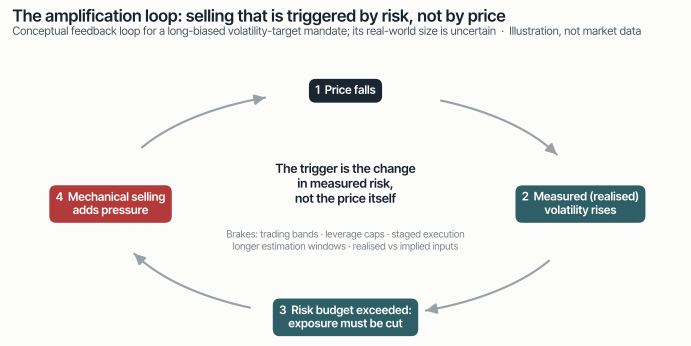
Ein niedrigerer Preis zieht nicht zwangsläufig einen Käufer an. Ein bindendes Volatilitätsziel kann ein long-orientiertes Portfolio zwingen, nach einem Ausverkauf das Exposure zu senken.
- 02
Der Mechanismus ist klarer als der aggregierte Flow. Risikoschätzer, Hebel, Korrelationen und Ausführungsregeln unterscheiden sich; ein VIX-Stand ist keine universelle Verkaufsanweisung.
- 03
Ähnliche Schlagzeilen können unterschiedliche Mechanismen verdecken. Das Rebalancing von Volatilitätsprodukten, der Schuldenabbau in Portfolios und die Liquidität am Optionsmarkt sind keine austauschbaren Erklärungen.
Ein bewegliches Risikobudget, kein festes Nominal.
Note 03 fragte, wer handeln muss – und wann. Ein Kalender-Rebalancer kauft Aktien unter Umständen, nachdem sie gefallen sind. Ein Volatilitätsziel-Mandat tut womöglich das Gegenteil: Steigt das gemessene Risiko, muss es sein Exposure senken, um sein Risikobudget wiederherzustellen. Der Auslöser ist hier das Risiko, nicht das Monatsende. „Gezwungen“ heißt: durch die Regeln der Strategie vorgeschrieben, nicht zwingend durch einen Margin Call erzwungen.
 Grafik vergrößern
Die einfachste Regel lautet:
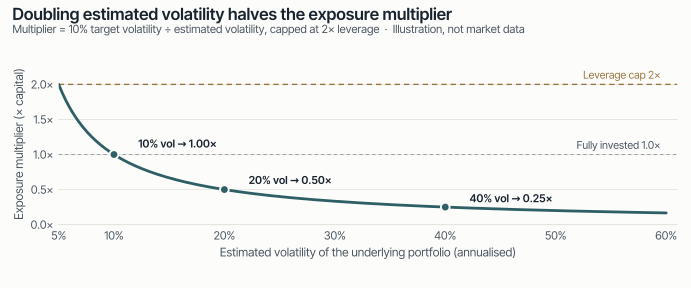
Exposure-Multiplikator = Zielvolatilität ÷ geschätzte Volatilität des zugrunde liegenden Portfolios.
Das ist eine vereinfachte Skalierungsregel vor Hebelobergrenzen, Handelsbändern und Umsetzungsverzögerungen. Verdoppelt sich die geschätzte Volatilität, halbiert sich der Multiplikator, alles andere unverändert – Arithmetik, keine beobachtete Flow-Schätzung. Ziel ist ein stabiles Risiko, nicht ein stabiles nominales Exposure (Man Group, „The Impact of Volatility Targeting“).
 Grafik vergrößern
Welche Volatilität zählt? Schätzungen der realisierten Volatilität blicken zurück. Das von der EZB veröffentlichte Risk-Parity-Beispiel verwendet ein rollierendes Einmonatsfenster und tägliches Rebalancing; das ist eine Spezifikation, kein Branchenstandard (EZB, Financial Stability Review, Mai 2020). Kürzere Fenster reagieren in der Regel schneller; längere Fenster halten den Schock länger fest. Ein Sprung der impliziten Volatilität wirkt nur dann direkt auf eine Regel, wenn deren Risikoschätzer diesen Input verwendet. Eine Regel auf Basis realisierter Volatilität handelt nicht automatisch, weil der VIX steigt.
Risk Parity fügt eine weitere Dimension hinzu: Risiko über Anlageklassen zu verteilen ist nicht dasselbe wie die Gesamtvolatilität des Portfolios zu steuern. Werden beide kombiniert, können steigende Korrelationen zwischen Anlageklassen die Diversifikation aufheben und einen Schuldenabbau auslösen, selbst ohne einen neuen Aktienrückgang (EZB, Mai 2020). Eine Long-Position zu reduzieren bedeutet verkaufen; eine Short-Position zu reduzieren bedeutet kaufen. „Alle systematischen Fonds müssen verkaufen“ ist daher falsch.
 Grafik vergrößern
Kein verifizierter Zensus, nur datierte Momentaufnahmen.
In den geprüften Quellen gibt es keinen verifizierten, aktuellen öffentlichen Zensus. Im Mai 2020 nannte die EZB rund 300 Mrd. USD in etwa 100 Risk-Parity-Fonds (EZB, Financial Stability Review, Mai 2020). Das belegt, was die EZB veröffentlicht hat – nicht eine geprüfte Branchensumme und nicht das heutige verwaltete Vermögen.
Das breitere Universum der Volatilitätssteuerung umfasst auch Mandate und Overlays außerhalb eigenständiger Risk-Parity-Fonds. Verfügbare Schätzungen verwenden unterschiedliche Abgrenzungen. Sie sollten nicht addiert werden, ohne Überschneidungen, Stichtage und die Frage zu prüfen, ob die Zahlen Kapital oder gehebeltes Exposure darstellen. Neuere Sekundärschätzungen werden hier daher nicht zu einer Gesamtsumme zusammengeführt.
Das verwaltete Vermögen allein bestimmt die Marktwirkung nicht. Ausgangs-Exposure, erforderliche Anpassung, Ausführungsgeschwindigkeit und verfügbare Liquidität spielen alle eine Rolle.
Ähnliche Schlagzeilen, unterschiedliche Mechanismen.
Februar 2018: eine konzentrierte Rebalancing-Rückkopplung
Am 5. Februar 2018 fiel der S&P 500 über den gesamten Handelstag um 4,2 %, und der VIX sprang um 20 Punkte, so die BIZ. Ausgewählte gehebelte und inverse Volatilitäts-ETPs hielten Ende 2017 rund 4 Mrd. USD (BIZ, Quarterly Review, März 2018).
Sowohl gehebelte Long- als auch inverse Produkte mussten VIX-Futures kaufen, als die Volatilität stieg. Ihre täglichen Exposure-Resets erzeugten sich verstärkende Nachfrage; die BIZ beschreibt zudem die Übertragung auf Aktien-Futures über die Absicherung der Händler. Das ist Evidenz für eine mechanische Verstärkung – aber diese Produkte waren keine klassischen Aktien-Volatilitätssteuerungsfonds. Ihre Vermögensbasis ist kein Maß für die breitere Volatility-Targeting-Branche.
März 2020: Korrelationen kamen zum Schock hinzu
Das stilisierte Risk-Parity-Portfolio der EZB zielte auf 8 % annualisierte Volatilität. Als Volatilität und Korrelationen stiegen, verlangte das Modell Verkäufe im Umfang von nahezu 225 % des Portfoliokapitals und ließ nahezu 25 % in Liquidität zurück (EZB, Financial Stability Review, Mai 2020). Verkäufe können das Kapital übersteigen, wenn ein Portfolio gehebelt startet.
Dies sind modellimplizierte Anpassungen, keine beobachteten Branchenverkäufe. Das Beispiel zeigt, warum der Schuldenabbau Anleihen ebenso wie Aktien erfassen kann. Die EZB sagt ausdrücklich, dass der tatsächliche Beitrag dieser Strategien zum Abschwung ungewiss bleibt: Anfangshebel, Bestände und Kalibrierung waren nicht hinreichend bekannt. Ein überzeugender Mechanismus ist keine kausale Zuschreibung des Einbruchs.
August 2024: den VIX nicht als Flow-Messgerät lesen
Am 5. August 2024 stieg der VIX vor der US-Markteröffnung um 180 % auf fast 66 und schloss bei rund 39 (BIZ, Bulletin 95, Oktober 2024). Das sind veröffentlichte Ereignisbeobachtungen, keine reproduzierte Marktdatenreihe.
Die BIZ führte die breiteren Turbulenzen auf die Auflösung gehebelter Aktien- und Währungspositionen zurück, einschließlich FX-Carry-Trades (BIZ, Bulletin 90, 2024). Ihre separate VIX-Analyse ergab, dass sich ausweitende Geld-Brief-Spannen bei Optionen den Index mit aufblähten; VIX-ETFs und die Auflösung von Dispersionsgeschäften waren wahrscheinlich nicht die Haupttreiber dieses Anstiegs (BIZ, Bulletin 95). Die Auflösung des Yen-Carry-Trades, der Risikoabbau in Portfolios und die VIX-Berechnung sind verwandter Kontext – nicht derselbe Trade.
Nach dem Auslöser fragen, nicht nur nach dem Hebel.
Den Auslöser kennen. Klären Sie, ob ein Manager realisierte Volatilität, implizite Volatilität, Korrelationen oder eine Kombination verwendet – und wie schnell sich das Exposure ändern kann.
Das Portfolio stressen, nicht nur die Aktien. Ein Risikobudget kann sich verengen, wenn die Diversifikation versagt. Prüfen Sie Sicherheiten- und Liquiditätsanforderungen neben dem ausgewiesenen Hebel.
Ziel-Exposure von ausführbaren Orders unterscheiden. Bänder, Obergrenzen und gestaffelte Ausführung können Zeitpunkt und Umfang des marktwirksamen Flows verändern. „Preisunempfindlich“ beschreibt die Gleichgültigkeit der Risikoregel gegenüber der Bewertung, nicht eine Pflicht, sofort zu jedem Preis auszuführen.
Verstärkung nicht mit Unausweichlichkeit verwechseln. Volatility Targeting hat auch einen legitimen Risikomanagement-Zweck. Die Forschung von Man Group findet historische Reduktionen des Tail-Risikos über die untersuchten Anlagen hinweg; das ist keine Garantie für jede Umsetzung (Man Group, „The Impact of Volatility Targeting“).
Methode und Grenzen
- Was robust ist: Eine inverse Volatilitätsskalierung senkt das Exposure, wenn ihre Risikoschätzung steigt – vorbehaltlich der tatsächlichen Regeln. Gemeinsame Restriktionen können Verkäufe in gestressten Märkten verstärken.
- Was ungewiss bleibt: die aktuelle aggregierte Kapitalbasis, laufende Positionen, Ausführungspläne und der Anteil eines Ausverkaufs, der diesen Strategien zuzurechnen ist. Diese Note enthält keine Tensor-Flow-Prognose, kein Handelssignal und keine Portfolio-Performance. Sie behauptet nicht, dass Tensor diese Episoden vorhersagt.
- Quellen: Die im Text genannten Zahlen stammen aus veröffentlichten Dokumenten: BIZ, Quarterly Review (März 2018); EZB, Financial Stability Review (Mai 2020); BIZ, Bulletins 90 und 95 (2024); Man Group, „The Impact of Volatility Targeting“. Es werden keine lizenzierten Zeitreihen und keine Grafiken Dritter reproduziert; alle Abbildungen sind Illustrationen ohne Marktdaten.
Quelle: Tensor-interne Analyse.