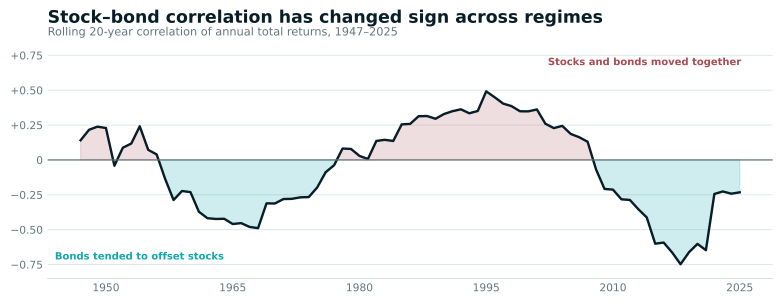
Korrelation verändert sich mit dem Regime.
Langfristige Daten zeigen positive wie negative Korrelationsregime. Eine negative Schätzung aus einer Periode ist deshalb keine vertragliche Absicherung für den nächsten Drawdown.
 Grafik vergrößern
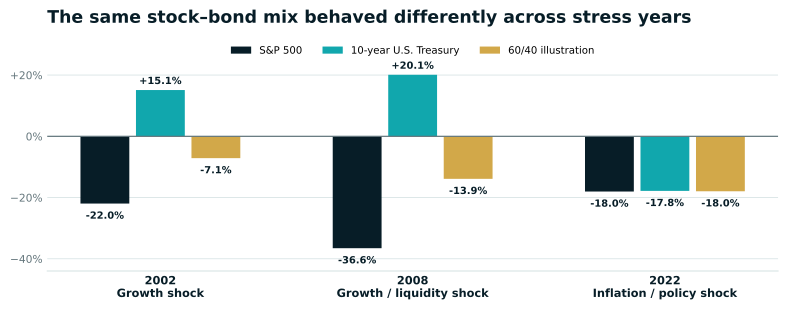
Wachstumsschock
Disinflation und geldpolitische Lockerung können Duration stützen, während Aktien fallen – der traditionelle Ausgleich kann funktionieren.
Inflationsschock
Höhere Inflation, Leitzinsen oder Laufzeitprämien können Aktien und nominale Anleihen gleichzeitig belasten.
- RegimeDie Aktien-Anleihe-Korrelation ist zeitvariabel und wechselte in langen Stichproben das Vorzeichen.
- DirektionalitätSystematische Trendstrategien können die Richtung wechseln – aber erst, nachdem ein Trend erkennbar wird.
- KomplementaritätRobustheit entsteht durch unterschiedliche Renditemechanismen, nicht durch mehr Etiketten für dasselbe Makrorisiko.
Andere Schocks. Andere Ergebnisse.
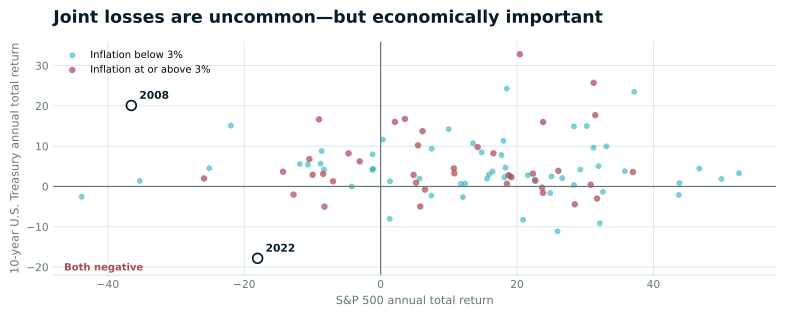
Der Gegensatz zwischen 2008 und 2022 ist die zentrale visuelle Erkenntnis: Bei einem Wachstums- und Liquiditätsschock wirkte Duration stark ausgleichend; bei einem Inflations- und Politikschock nicht.
 Grafik vergrößern
 Grafik vergrößern
Daten: Aswath Damodaran, Historical Returns on Stocks, Bonds and Bills, 1928–2025. Die S&P-500-Reihe enthält Dividenden; Anleiherenditen folgen einer Constant-Maturity-Neubewertung zehnjähriger US-Treasuries auf Basis von FRED-Renditen. Tensor-Berechnungen. Historische Ergebnisse sind nicht prognostisch.
Trend Following ist kein statischer Hedge.
Eine generische Time-Series-Momentum-Umsetzung kann nach positiven Trends Long- und nach negativen Trends Short-Exposure über Aktienindizes, Zinsen, Währungen und Rohstoffe halten. Bei anhaltenden Bewegungen kann daraus ein anderer Renditepfad als bei Long-only-Anlagen entstehen.
Warum der Mechanismus diversifizieren kann
- Die Richtung kann sich mit dem Preistrend ändern.
- Risiko kann über mehrere Anlageklassen verteilt werden.
- Anhaltende Makroneubewertungen können Zeit zur Anpassung geben.
Warum der Mechanismus enttäuschen kann
- Ein plötzlicher Schock kann vor dem Signalwechsel eintreten.
- Scharfe Umkehrbewegungen können Whipsaw-Verluste erzeugen.
- Handelskosten, Kontrakt-Rolls und Umsetzung sind materiell.
Historisches Research: Evidenz und Grenzen
liquide Futures
Von Moskowitz, Ooi & Pedersen über Aktienindex-, Währungs-, Rohstoff- und Anleihefutures untersucht.
Monate Persistenz
Die Studie berichtet Renditepersistenz über mittlere Horizonte.
historischer Beginn
Hurst, Ooi & Pedersen erweitern die Evidenz über globale Märkte bis 1880.
größte 60/40-Krisen
Ihre konstruierte Strategie war in acht der zehn untersuchten größten Krisenperioden positiv.
Einordnung. „Acht von zehn“ ist historische Evidenz einer konstruierten Research-Strategie – kein Versprechen, dass ein CTA, eine konkrete Umsetzung oder die nächste Krise profitabel sein wird.
Diversifikation auf den Prüfstand stellen.
Zwei Motoren sollten kombiniert werden, weil sich ihr ökonomisches Verhalten unterscheiden dürfte – nicht weil zwei Backtests einen glatteren Chart ergeben. Entscheidend ist, ob Komplementarität Kosten, Common-Factor-Zerlegung, Krisenanalyse und Out-of-Sample-Prüfung übersteht.
Mehrere Regime stressen
Rollierende und Krisenkorrelationen statt nur einer Gesamtstichproben-Kovarianzmatrix nutzen.
Gemeinsame Exposures testen
Abhängigkeit von Aktien, Duration, USD, Rohstoffen, Volatilität und Momentum messen.
Den Pfad erhalten
Gaps, persistente Trends, politische Umkehr und Liquidität stressen – nicht nur Endrenditen.
Umsetzungsdrag modellieren
Turnover, Bid-Ask, Slippage, Finanzierung, Rolls und Stresskosten einbeziehen.
Fehlermodi veröffentlichen
Zeigen, wo jeder Motor verliert, wo beide gemeinsam verlieren und wie schnell Diversifikation verschwindet.
Evidenz auditierbar halten
Datenherkunft, Regimedefinitionen, Holdout-Entscheidungen und menschliche Freigabe dokumentieren.
Das Ziel ist kein permanenter Schutz. Es sind weniger Wege, auf denen ein einziges Regime das gesamte Portfolio dominiert.Unsere Research-Architektur besprechenStrategiekonzepte entdecken